Оплата через NFC позволяет произвести платеж, поднеся бесконтактную банковскую карту, телефон или смарт-часы к совместимому платежному терминалу. Технология NFC обеспечивает беспроводное соединение на коротком расстоянии, а чип карты, терминал, платежная сеть и банк осуществляют саму транзакцию.
Одно касание может занять всего секунду, но за это время происходит целый ряд действий. Платежное устройство устанавливает связь с терминалом, формирует данные безопасности для транзакции и отправляет платеж через банковскую сеть на утверждение.
Что такое оплата через NFC?
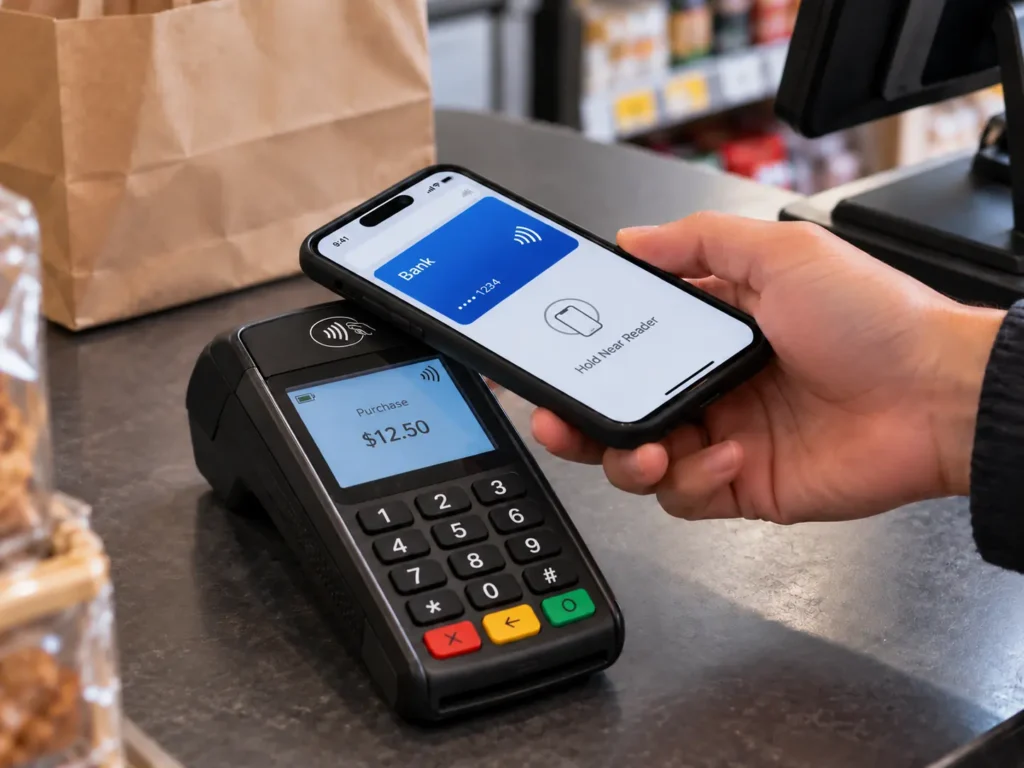
NFC (Near Field Communication) — это технология беспроводной связи ближнего действия, работающая на частоте 13,56 МГц. В сфере платежей она позволяет платежной карте или мобильному устройству взаимодействовать с терминалом в точке продаж без необходимости вставлять их в считывающее устройство.
Технология EMV Contactless поддерживает оплату как с помощью бесконтактных чип-карт, так и с помощью мобильных устройств с поддержкой NFC. Для этого достаточно просто поднести карту или устройство в непосредственную близость от терминала.
К распространенным способам оплаты с использованием технологии NFC относятся бесконтактные дебетовые и кредитные карты, Apple Pay, Google Pay, а также смарт-часы с функцией оплаты.
Само по себе соединение NFC не обеспечивает перевод денежных средств между счетами. Оно обеспечивает локальный канал связи между платежным устройством и терминалом. Остальная часть транзакции проходит через обычную платежную инфраструктуру.
Как работает оплата через NFC?
Типичную транзакцию с использованием бесконтактной карты можно разделить на пять этапов.
1. Терминал активирует карту
Сначала продавец вводит или подтверждает сумму покупки. Затем платежный терминал создает радиочастотное поле вокруг своего бесконтактного считывателя.
Физическая бесконтактная банковская карта не нуждается в отдельной батарее. Её внутренняя антенна принимает энергию из поля терминала и обеспечивает питание, достаточное для работы чипа.
Поэтому бесконтактная карта может годами лежать без дела в кошельке и при этом по-прежнему взаимодействовать с терминалом, когда вы прикладываете её к нему.
Смартфоны и умные часы отличаются тем, что имеют собственный источник питания, хотя при взаимодействии с платежным терминалом они по-прежнему используют один и тот же бесконтактный интерфейс ближнего действия.
2. Установка связи между картой и терминалом
Как только карта попадает в зону действия терминала, между терминалом и картой начинается обмен данными.
В бесконтактных платежных картах обычно используется технология, основанная на стандарте ISO/IEC 14443. Спецификации EMV определяют, как платежное приложение и терминал обмениваются информацией, необходимой для обработки транзакции.
Терминал определяет доступное платежное приложение и запускает транзакцию по стандарту EMV. На этом этапе карта выполняет не только отправку сохраненного номера карты.
3. Карта генерирует данные о транзакциях
Платежный чип содержит учетные данные и криптографическую информацию, выданные в рамках системы платежных карт.
В ходе транзакции система использует эти учетные данные для генерации данных безопасности, специфичных для данного платежа. В стандарте EMV это называется одноразовым кодом безопасности или криптограммой. Для каждой новой транзакции генерируется новое значение, а не используется один и тот же фиксированный код безопасности.
Транзакция также может содержать информацию, предоставленную терминалом, такую как сумма покупки и другие параметры транзакции.
4. Транзакция отправляется на авторизацию
После установления связи с картой терминал отправляет платеж в финансовую сеть.
Упрощённый маршрут выглядит следующим образом:
Карта или телефон → POS-терминал → эквайер/платежный оператор продавца → карточная сеть → банк-эмитент
Банк-эмитент — это банк или финансовая организация, отвечающая за карту клиента.
Он получает информацию о транзакции и выполняет проверки, необходимые для принятия решения о том, следует ли принять платеж. К ним могут относиться проверка достоверности платежных реквизитов и криптографических данных, а также проверка состояния счета и транзакции.
5. Сообщение об одобрении или отклонении возвращается на терминал
Эмитент передает своё решение через платежную сеть.
В случае одобрения платежа POS-терминал подтверждает его. В случае отказа терминал получает соответствующий ответ.
Весь процесс обмена зачастую занимает всего несколько секунд.
Расчеты между финансовыми учреждениями осуществляются отдельно. При касании терминала в основном происходит аутентификация и авторизация транзакции, а не мгновенный перевод денег с одного банковского счета непосредственно на счет продавца.
Требуется ли для оплаты через NFC подключение к Интернету?
Для самого обмена данными по технологии NFC ближнего действия не требуется подключение к сотовой сети или Wi-Fi на телефоне клиента. Однако типичный платежный терминал продавца нуждается в доступе к эквайеру или платежному процессору для запроса онлайн-авторизации. Некоторые платежные среды могут поддерживать ограниченную автономную, отложенную или «store-and-forward»-обработку в соответствии с определенными правилами.
Что находится внутри бесконтактной банковской карты?
Бесконтактная дебетовая или кредитная карта представляет собой специальную бесконтактную смарт-карту.
Внутри пластиковой карты находятся два важных компонента: защищенный чип и антенна. Антенна, как правило, проходит по большей части карты, что позволяет ей взаимодействовать с электромагнитным полем, создаваемым терминалом.
Чип содержит платежное приложение и защищенную информацию, необходимую для проведения платежных операций. Он способен выполнять криптографические операции, а не просто функционировать как обычная читаемая память.
Это также объясняет, почему повреждение антенны может привести к сбою бесконтактных платежей даже в том случае, если видимые контакты чипа на лицевой стороне карты по-прежнему исправны. Контактные платежи осуществляются через металлические контакты, а бесконтактные платежи используют другие физические интерфейсы для связи с чипом.
Так вот, является ли бесконтактная банковская карта Карта NFC?
В обычных условиях использования — да: это карта, поддерживающая бесконтактную связь по стандарту NFC на частоте 13,56 МГц. Точнее говоря, это защищенная платежная смарт-карта, предназначенная для бесконтактных транзакций по стандарту EMV, а не универсальный NFC-тег.
Какая информация передается при осуществлении платежа по технологии NFC?
Иногда говорят, что бесконтактные карты просто “передают данные вашей карты”. В этом описании упущена самая важная часть процесса.
В ходе транзакции может передаваться некоторая платежная информация. Например, компания Visa указывает, что её бесконтактные карты могут передавать номер счета, срок действия и одноразовый код, который меняется при каждой транзакции, совершаемой в очном режиме.
Важное различие заключается в том, что информация об учетной записи является относительно статичной, а данные о безопасности транзакций — динамическими.
Информация о счете позволяет идентифицировать платежный счет. Динамически сгенерированное криптографическое значение помогает эмитенту определить, была ли транзакция инициирована с помощью действительных платежных учетных данных и являются ли данные транзакции достоверными.
Таким образом, перехваченный бесконтактный обмен не предоставляет другому устройству криптограмму, которую можно повторно использовать, просто представив её снова для новой бесконтактной транзакции по стандарту EMV. Уровень безопасности привязан к конкретной транзакции.
Это не означает, что к платежной информации следует относиться как к неконфиденциальной. Это означает, что система безопасности бесконтактных платежей EMV не основана исключительно на сохранении в тайне номера карты.
Как работают платежи по технологии NFC на телефонах и смарт-часах
Телефон может взаимодействовать с бесконтактным платежным терминалом того же типа, но при этом он не обязательно предоставляет те же платежные данные, что и физическая карта, хранящаяся в вашем кошельке.
В мобильных кошельках широко применяется токенизация платежей.
Например, при добавлении в Google Pay совместимой карты на устройство может быть выдан токен устройства, также называемый DPAN или виртуальным номером счета. Компания Google указывает, что при оплате через NFC на терминал отправляется именно этот токен устройства, а не фактический основной номер счета карты.
Apple Pay использует аналогичный подход, ориентированный на конкретное устройство. Компания Apple заявляет, что номер учетной записи устройства хранится в защищенном модуле устройства и используется совместно с динамическими данными безопасности, относящимися к конкретной транзакции. Фактический номер платежной карты не передается устройством во время транзакции Apple Pay.
Общий порядок оплаты остался прежним:
Телефон → терминал NFC → платежная сеть → эмитент
Изменяется учетная информация, предоставляемая устройством.
Смартфоны и часы также могут обеспечивать проверку личности держателя карты на уровне устройства. В зависимости от устройства и кошелька пользователь может пройти аутентификацию с помощью Face ID, отпечатка пальца, пароля или другого разрешенного метода перед использованием платежных данных.
Таким образом, интерфейс NFC остается лишь одной из составляющих мобильных платежей. За ним стоят защищенное аппаратное обеспечение, выдача токенов, аутентификация пользователей и обработка транзакций платежной сетью.
Всегда ли для бесконтактной оплаты требуется ввод PIN-кода?
Нет. Необходимость ввода PIN-кода или использования другого метода проверки личности держателя карты зависит от таких факторов, как сумма транзакции, правила эмитента, настройки терминала, правила платежной сети и местное законодательство. При бесконтактной транзакции по карте иногда может потребоваться ввод PIN-кода клиентом. На телефоне или смарт-часах успешная биометрическая аутентификация или ввод пароля может служить методом идентификации держателя карты с помощью потребительского устройства (Consumer Device Cardholder Verification Method, сокращённо CDCVM).
Платежные карты с поддержкой NFC и стандартные NFC-метки
Бесконтактная банковская карта и стандартная NFC-тег Оба устройства могут работать на частоте 13,56 МГц, но их возможности значительно различаются.
| Особенность | Бесконтактная платежная карта | Стандартный NFC-тег |
| Основная цель | Финансовые операции | Хранить или предоставлять данные NFC |
| Типичное общение | Бесконтактный/совместимый с NFC | НФК |
| Общие данные | Платежные реквизиты и данные о транзакциях | URL-адреса, текст, идентификаторы, данные приложения |
| Криптография в сфере платежей | Криптография платежей по стандарту EMV | Обычно не поддерживается |
| Платежные реквизиты | Осуществляется через платежную инфраструктуру | Отсутствует в стандартных тегах |
| Типичные примеры | Дебетовые и кредитные карты | NTAG213, NTAG215, NTAG216 |
Стандартные чипы NFC, такие как NTAG213, NTAG215 и NTAG216, относятся к меткам типа 2 по стандарту NFC Forum. Они предоставляют пользовательскую память для таких приложений, как интеллектуальная реклама, взаимодействие с продуктами, аутентификация и другие возможности NFC. Они поддерживают структуры данных NDEF, которые могут считываться совместимыми телефонами.
Например, чип NTAG213 может содержать URL-адрес следующего вида:
https://example.com/pay/order123
Когда покупатель прикладывает телефон к метке, на экране открывается соответствующая страница, и покупатель может перейти к оформлению заказа онлайн.
Метка NFC помогла инициировать процесс оплаты, но сама по себе она не осуществила транзакцию по банковской карте стандарта EMV. Она просто предоставила данные, которые направили телефон к платежному сервису.
Эту же идею можно использовать в ресторанах, киосках с автоматической оплатой, при упаковке товаров, в системах организации мероприятий или в других сферах, где одно касание должно связывать физический объект со страницей онлайн-оплаты.
Некоторые организации также используют бесконтактные карты или устройства в системах с замкнутым циклом, где учетные данные идентифицируют учетную запись в рамках собственной платформы данной организации. В транспортных картах, системах университетских кампусов, системах с накопленным балансом и аналогичных приложениях могут использоваться более функциональные защищенные бесконтактные чипы. Однако эти системы не следует путать с выпуском обычной банковской карты, которая работает в сетях Visa, Mastercard или других открытых платежных сетях.
Как обеспечивается безопасность платежей по технологии NFC?
Безопасность бесконтактных платежей основана на платежных учетных данных и криптографическом обмене, а не просто на небольшом расстоянии считывания NFC.
Криптограммы для конкретных транзакций
При проведении транзакций с использованием чипов EMV генерируются данные безопасности для отдельных транзакций. EMVCo определяет криптограмму как одноразовое значение, которое помогает эмитенту и терминалу подтвердить подлинность транзакции.
Если кто-то записывает одну действительную транзакцию, это криптографическое значение нельзя просто повторно использовать в качестве действительной криптограммы для другой транзакции.
Защищенные криптографические ключи
Ключи, используемые для генерации действительных криптограмм платежей, защищены в рамках платежных учетных данных, а не передаются в открытом виде при каждом считывании карты.
Эмитент или платежная сеть могут использовать соответствующую информацию для проверки криптограммы в ходе обработки транзакции.
Токенизация на мобильных устройствах
Мобильные кошельки добавляют ещё один уровень безопасности, заменяя основной номер счёта физической карты на платежный токен, привязанный к конкретному устройству.
Как Apple Pay, так и Google Pay используют учетные данные, привязанные к конкретному устройству, для осуществления поддерживаемых бесконтактных платежей. Таким образом, в случае утери учетных данных устройства нет необходимости раскрывать исходный номер карты, использовавшейся для пополнения счета.
Именно благодаря сочетанию надежных учетных данных, динамических данных о транзакциях и проверки эмитента платежи по технологии NFC не следует рассматривать как простое сканирование банковской карты считывающим устройством и доверие к любому полученному номеру.
Где используются платежи по технологии NFC?
Тот же базовый процесс бесконтактной оплаты можно использовать везде, где имеются совместимый платежный терминал и соответствующая платежная инфраструктура.
Наиболее известными примерами являются розничные магазины и рестораны. Бесконтактные терминалы также широко используются в торговых автоматах, системах оплаты парковки, киосках самообслуживания и других пунктах оплаты без персонала.
Еще одной важной сферой применения является общественный транспорт. В некоторых системах обычные бесконтактные банковские карты или мобильные кошельки принимаются непосредственно на турникетах. Такие системы часто называют системами «открытого цикла», поскольку в них используются существующие платежные реквизиты, выданные банками.
Другие транспортные системы, системы кампусов, гостиничного бизнеса и объектов проведения мероприятий выпускают собственные карты или пропуска. К ним относятся с замкнутым контуром системы, в которых оператор управляет учетными данными и связанной с ними учетной записью.
И то, и другое может использовать бесконтактную технологию, но именно финансовая система, лежащая в основе данной технологии, определяет, на что на самом деле способна карта или устройство.
Заключение
Технология NFC обеспечивает беспроводное соединение, позволяющее карте, телефону или умным часам взаимодействовать с платежным терминалом. Платежный чип или мобильный кошелек передает защищенные учетные данные, терминал направляет транзакцию в финансовую сеть, а эмитент принимает решение об авторизации.
Это распределение ролей также играет важную роль при выборе технологии NFC для того или иного проекта. Программируемый NFC-тег может перенаправить клиента на страницу оплаты или к другому цифровому сервису, тогда как прямой расчет банковской картой требует использования защищенных учетных данных и инфраструктуры специализированной платежной системы.