NFC-maksun avulla voit maksaa pitämällä kontaktittoman pankkikortin, puhelimen tai älykellon lähellä yhteensopivaa maksupäätettä. NFC huolehtii lyhyen kantaman langattomasta yhteydestä, kun taas kortin siru, maksupääte, maksuverkosto ja pankki hoitavat varsinaisen maksutapahtuman.
Yksi napautus voi kestää vain sekunnin, mutta tuona aikana tapahtuu useita vaiheita. Maksulaite on yhteydessä maksupäätteeseen, luo tapahtumaa varten suojatiedot ja lähettää maksun pankkiverkoston kautta hyväksyttäväksi.
Mikä on NFC-maksu?
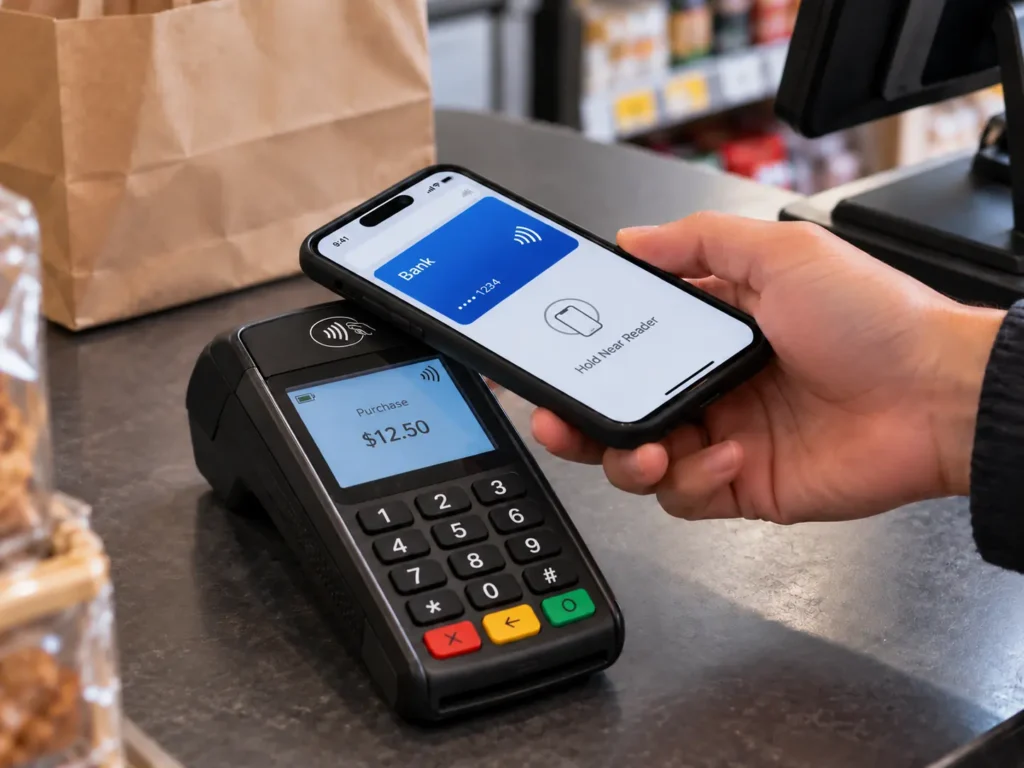
NFC (Near Field Communication) on lyhyen kantaman langaton tekniikka, joka toimii taajuudella 13,56 MHz. Maksuliikenteessä sen avulla maksukortti tai mobiililaite voi olla yhteydessä myyntipisteen maksupäätteeseen ilman, että sitä tarvitsee asettaa lukijaan.
EMV Contactless tukee maksamista sekä kontaktittomilla sirukorteilla että NFC-yhteensopivilla mobiililaitteilla. Kortti tai laite on vain pidettävä hyvin lähellä maksupäätettä.
Yleisiä NFC-maksutapoja ovat kontaktittomat pankki- ja luottokortit, Apple Pay, Google Pay sekä maksutoiminnolla varustetut älykellot.
NFC-yhteys itsessään ei siirrä rahaa tilien välillä. Se muodostaa paikallisen tiedonsiirtoyhteyden maksulaitteen ja maksupäätteen välille. Muu osa maksutapahtumasta kulkee tavanomaisen maksujärjestelmän kautta.
Miten NFC-maksu toimii?
Tyypillinen kontaktiton korttimaksu voidaan jakaa viiteen vaiheeseen.
1. Terminaali aktivoi kortin
Kauppias syöttää tai vahvistaa ensin ostosumman. Sen jälkeen maksupääte luo radiotaajuuskentän kontaktittoman lukijansa ympärille.
Fyysinen kontaktiton pankkikortti ei tarvitse omaa paristoa. Sen sisäinen antenni poimii energiaa maksupäätteen magneettikentästä ja tuottaa riittävästi virtaa sirun toimintaan.
Siksi kontaktiton kortti voi joskus maata käyttämättömänä lompakossa vuosikausia ja silti olla yhteydessä lukulaitteeseen, kun sitä koskettaa.
Puhelimet ja älykellot eroavat toisistaan siinä, että niillä on oma virtalähde, vaikka ne käyttävätkin samaa lyhyen kantaman kontaktitonta rajapintaa kommunikoidessaan maksupäätteen kanssa.
2. Kortti ja maksupääte muodostavat yhteyden
Heti kun kortti tulee lukijan kenttään, lukija ja kortti alkavat kommunikoida keskenään.
Kontaktittomissa maksukorteissa käytetään yleisesti ISO/IEC 14443 -standardiin perustuvaa tekniikkaa. EMV-määrityksissä määritellään puolestaan, miten maksusovellus ja maksupääte vaihtavat keskenään tapahtuman käsittelyyn tarvittavia tietoja.
Pääte tunnistaa käytettävissä olevan maksusovelluksen ja käynnistää EMV-maksutapahtuman. Tässä vaiheessa kortti ei pelkästään lähetä tallennettua korttinumeroa.
3. Kortti tuottaa tapahtumatietoja
Maksusirulla on tallennettuna maksukorttijärjestelmän puitteissa myönnetyt tunnistetiedot ja salaustekniset tiedot.
Maksutapahtuman aikana järjestelmä käyttää näitä tunnistetietoja kyseiselle maksulle ominaisen turvatiedon luomiseen. EMV-standardissa tätä kutsutaan kertakäyttöiseksi turvakoodiksi tai kryptogrammiksi. Uusi arvo luodaan jokaista uutta maksutapahtumaa varten sen sijaan, että käytettäisiin joka kerta samaa kiinteää turvakoodia.
Tapahtumaan voi sisältyä myös päätelaitteen toimittamia tietoja, kuten ostosumma ja muut tapahtuman parametrit.
4. Tapahtuma lähetetään hyväksyttäväksi
Kun päätelaite on muodostanut yhteyden korttiin, se välittää maksun maksuliikenneverkkoon.
Yksinkertaistettu reitti näyttää tältä:
Kortti tai puhelin → POS-päätelaite → kauppiaan kortin vastaanottaja/maksunvälittäjä → korttiverkosto → kortin myöntänyt pankki
Myöntävä pankki on se pankki tai rahoituslaitos, joka vastaa asiakkaan kortista.
Se vastaanottaa tapahtumatiedot ja suorittaa tarvittavat tarkistukset päättääkseen, pitäisikö maksu hyväksyä. Näihin voi kuulua maksutietojen ja salausdatan oikeellisuuden tarkistaminen sekä tilin ja tapahtuman tilan tarkistaminen.
5. Hyväksyntä- tai hylkäysilmoitus palautetaan päätelaitteeseen
Liikkeeseenlaskija ilmoittaa päätöksensä maksuliikenneverkon kautta.
Jos maksu hyväksytään, POS-päätelaite vahvistaa maksun. Jos maksu hylätään, päätelaite saa sen sijaan vastaavan vastauksen.
Koko vaihto kestää usein vain muutaman sekunnin.
Rahojen selvitys rahoituslaitosten välillä tapahtuu erikseen. Terminaalissa tehtävä kortin lukeminen koskee pääasiassa tapahtuman todentamista ja hyväksymistä, eikä se tarkoita rahan välitöntä siirtoa yhdeltä pankkitililtä suoraan kauppiaan tilille.
Tarvitseeko NFC-maksu internetyhteyttä?
Itse lyhyen kantaman NFC-tiedonsiirto ei vaadi matkapuhelin- tai Wi-Fi-yhteyttä asiakkaan puhelimessa. Tyypillinen kauppiaan maksupääte tarvitsee kuitenkin yhteyden kortin vastaanottajaan tai maksunkäsittelijään pyytääkseen verkkovaltuutusta. Jotkin maksuympäristöt saattavat tukea rajoitettua offline-käsittelyä, viivästettyä käsittelyä tai tallennus- ja välityskäsittelyä tiettyjen sääntöjen mukaisesti.
Mitä kontaktittoman pankkikortin sisällä on?
Kontaktiton pankki- tai luottokortti on erityinen kontaktiton älykortti.
Muovikortin sisällä on kaksi tärkeää komponenttia: suojattu siru ja antenni. Antenni kiertää yleensä suurimman osan kortista, jotta se voi muodostaa yhteyden maksupäätteen tuottamaan sähkömagneettiseen kenttään.
Siru sisältää maksusovelluksen sekä maksutapahtumien suorittamiseen tarvittavat suojatut tiedot. Se pystyy suorittamaan salausoperaatioita sen sijaan, että toimisi pelkästään luettavissa olevana muistina.
Tämä selittää myös sen, miksi antennin vaurioituminen voi estää kontaktittoman maksamisen, vaikka kortin etupuolella olevat näkyvät sirukoskettimet toimisivatkin edelleen. Kontaktimaksu metallikoskettimien kautta ja kontaktiton maksu käyttävät eri fyysisiä rajapintoja kommunikoidakseen sirun kanssa.
Onko siis kontaktiton pankkikortti NFC-kortti?
Tavallisessa käytössä kyllä: kyseessä on kortti, joka tukee 13,56 MHz:n taajuudella toimivaa NFC- eli kontaktitonta viestintää. Tarkemmin sanottuna se on turvallinen maksusmartkortti, joka on suunniteltu EMV-standardin mukaisiin kontaktittomiin maksutapahtumiin, eikä yleiskäyttöinen NFC-tunniste.
Mitä tietoja vaihdetaan NFC-maksun yhteydessä?
Toisinaan sanotaan, että kontaktittomat kortit yksinkertaisesti “lähettävät korttitietosi”. Tuossa kuvauksessa jätetään pois prosessin tärkein osa.
Tietyt maksutiedot voivat välittyä maksutapahtuman aikana. Esimerkiksi Visa ilmoittaa, että sen kontaktittomat kortit voivat välittää tilinumeron, voimassaoloajan ja kertakäyttöisen koodin, joka vaihtuu jokaisen paikan päällä suoritettavan maksutapahtuman yhteydessä.
Tärkeä ero on suhteellisen muuttumattomien tilitietojen ja dynaamisten tapahtumien turvallisuustietojen välillä.
Tilitiedot yksilöivät maksutilin. Dynaamisesti luotu salausarvo auttaa kortinmyöntäjää selvittämään, onko tapahtuma peräisin kelvollisista maksutiedoista ja ovatko tapahtumatiedot kelvollisia.
Tallennettu kontaktiton tapahtuma ei siis tarjoa toiselle laitteelle uudelleenkäytettävää salausavainta, jota voitaisiin yksinkertaisesti esittää uudelleen uudessa EMV-kontaktittomassa tapahtumassa. Turvallisuusarvo on sidottu yksittäiseen tapahtumaan.
Tämä ei tarkoita, että maksutietoja tulisi käsitellä ei-arkaluonteisina. Se tarkoittaa, että EMV-kontaktittoman maksutavan turvallisuus ei perustu pelkästään kortin numeron salassapitoon.
Miten NFC-maksut toimivat puhelimissa ja älykelloissa
Puhelin voi olla yhteydessä samanlaiseen kontaktittomaan maksupäätteeseen, mutta se ei välttämättä esitä samoja maksutietoja kuin lompakkoosi tallennettu fyysinen kortti.
Mobiililompakoissa käytetään yleisesti maksutokenisointia.
Kun esimerkiksi yhteensopiva kortti lisätään Google Payhin, laitteelle voidaan myöntää laitetunnus, jota kutsutaan myös DPAN-tunnukseksi tai virtuaaliseksi tilinumeroiksi. Googlen mukaan tämä laitetunnus lähetetään maksupäätteelle kortin varsinaisen päätilinumeron sijaan NFC-maksun yhteydessä.
Apple Pay käyttää samanlaista laitteekohtaista lähestymistapaa. Apple ilmoittaa, että laitteen tilinumero tallennetaan laitteen Secure Element -turvaelementtiin ja sitä käytetään yhdessä tapahtumakohtaisten dynaamisten turvatietojen kanssa. Laite ei lähetä varsinaista maksukortin numeroa Apple Pay -maksutapahtuman aikana.
Yleinen maksutapa on edelleen tuttu:
Puhelin → NFC-maksupääte → maksujärjestelmä → kortin myöntäjä
Se, mikä muuttuu, on laitteen esittämä tunnistetieto.
Myös puhelimet ja kellot voivat tarjota kortinhaltijan tunnistuksen laitetasolla. Laitteesta ja lompakkosovelluksesta riippuen käyttäjä voi todentaa henkilöllisyytensä Face ID:llä, sormenjäljellä, salasanalla tai muulla hyväksytyllä menetelmällä ennen maksutietojen käyttöä.
NFC-rajapinta on siis vain yksi osa mobiilimaksamista. Sen taustalla toimivat suojattu laitteisto, tunnuksen myöntäminen, käyttäjän todentaminen ja maksuliikenneverkon käsittely.
Vaatiiko kontaktiton maksaminen aina PIN-koodia?
Ei. Se, vaaditaanko PIN-koodia vai muuta kortinhaltijan tunnistustapaa, riippuu muun muassa tapahtuman summasta, kortin myöntäjän säännöistä, maksupäätteen asetuksista, maksuliikenneverkon säännöistä ja paikallisista määräyksistä. Kontaktiton korttitapahtuma voi joskus edellyttää, että asiakas syöttää PIN-koodin. Puhelimessa tai älykellossa onnistunut biometrinen tunnistus tai salasanatunnistus voi toimia kuluttajalaitteen kortinhaltijan tunnistusmenetelmänä (Consumer Device Cardholder Verification Method, CDCVM).
NFC-maksukortit vs. tavalliset NFC-tunnisteet
Kontaktiton pankkikortti ja tavallinen NFC-tunniste molemmat saattavat toimia taajuudella 13,56 MHz, mutta niiden ominaisuudet ovat hyvin erilaiset.
| Ominaisuus | Kontaktiton maksukortti | Tavallinen NFC-tunniste |
| Päätarkoitus | Rahoitustapahtumat | Tallenna tai toimita NFC-tietoja |
| Tyypillinen viestintä | Kontaktiton/NFC-yhteensopiva | NFC |
| Yhteiset tiedot | Maksutiedot ja tapahtumatiedot | URL-osoitteet, teksti, tunnisteet, sovellustiedot |
| Maksukryptografia | EMV-maksujen salaustekniikka | Ei yleensä tuettu |
| Maksutiedot | Myönnetty maksujärjestelmän kautta | Ei esiinny tavallisissa tunnisteissa |
| Tyypillisiä esimerkkejä | Pankki- ja luottokortit | NTAG213, NTAG215, NTAG216 |
Tavalliset NFC-sirut, kuten NTAG213, NTAG215 ja NTAG216, ovat NFC Forum Type 2 -tunnisteita. Ne tarjoavat käyttäjämuistia sovelluksiin, kuten älykkääseen mainontaan, tuotevuorovaikutukseen, todennukseen ja muihin NFC-sovelluksiin. Ne tukevat NDEF-tietorakenteita, joita yhteensopivat puhelimet pystyvät lukemaan.
Esimerkiksi NTAG213-sirussa voisi olla seuraavanlainen URL-osoite:
https://example.com/pay/order123
Kun asiakas napauttaa tunnistetta, puhelin avaa kyseisen sivun ja asiakas voi siirtyä verkkokassalle.
NFC-tunniste on auttanut käynnistämään maksutapahtuman, mutta tunniste itsessään ei ole suorittanut EMV-pankkikorttitapahtumaa. Se on vain toimittanut tiedot, jotka ohjasivat puhelimen maksupalveluun.
Samaa ideaa voidaan soveltaa ravintoloissa, itsepalvelukioskeissa, tuotepakkauksissa, tapahtumajärjestelmissä tai muissa sovelluksissa, joissa kosketuksella on yhdistettävä fyysinen esine verkkomaksusivulle.
Jotkut organisaatiot käyttävät myös kontaktittomia kortteja tai laitteita suljetuissa järjestelmissä, joissa tunnistetiedot viittaavat kyseisen organisaation oman alustan sisällä olevaan tiliin. Joukkoliikennäkorteissa, kampusalueiden järjestelmissä, ladattavissa maksukorteissa ja vastaavissa sovelluksissa voidaan käyttää suorituskykyisempiä ja turvallisempia kontaktittomia siruja. Näitä järjestelmiä ei kuitenkaan pidä sekoittaa tavallisten pankkikorttien myöntämiseen, jotka toimivat Visa-, Mastercard- tai muissa avoimissa maksujärjestelmissä.
Miten NFC-maksut on suojattu?
Kontaktittoman maksamisen turvallisuus perustuu maksutunnistetietoihin ja salaustekniikkaan, ei pelkästään NFC-tekniikan lyhyeseen lukualueeseen.
Transaktiokohtaiset salakirjoitukset
EMV-sirutapahtumat tuottavat turvallisuustietoja kustakin yksittäisestä tapahtumasta. EMVCo kuvailee kryptogrammia kertakäyttöiseksi arvoksi, jonka avulla kortin myöntäjä ja maksupääte voivat todentaa tapahtuman.
Jos joku tallentaa yhden kelvollisen tapahtuman, kyseistä salausarvoa ei voida yksinkertaisesti käyttää uudelleen toisen tapahtuman kelvollisena salausarvona.
Suojatut salausavaimet
Avaimet, joita käytetään kelvollisten maksukryptogrammien luomiseen, on suojattu maksutunnistetiedoissa, eikä niitä lähetetä avoimesti aina, kun kortti luetaan.
Liikkeeseenlaskija tai maksujärjestelmä voi käyttää vastaavia tietoja kryptogrammin todentamiseen tapahtuman käsittelyn aikana.
Tokenisointi mobiililaitteilla
Mobiililompakot tuovat mukaan uuden suojakerroksen korvaamalla fyysisen kortin päätilinumeron laitteekohtaisella maksutunnuksella.
Sekä Apple Pay että Google Pay käyttävät laitteekohtaisia maksutunnistetietoja tuetuissa kontaktittomissa maksuissa. Laitteen tunnistetietojen menettäminen ei siis edellytä sen rahoittamiseen käytetyn alkuperäisen kortin numeron paljastamista.
Juuri tämän turvallisten tunnistetietojen, dynaamisten tapahtumatietojen ja kortinmyöntäjän todentamisen yhdistelmän vuoksi NFC-maksua ei pidä ymmärtää niin, että lukija vain skannaa pankkikortin ja luottaa saamaansa numeroon.
Missä NFC-maksua käytetään?
Samaa kontaktittoman maksamisen perusprosessia voidaan käyttää kaikkialla, missä on käytettävissä yhteensopiva maksupääte ja maksujärjestelmä.
Tunnetuimpia esimerkkejä ovat vähittäiskaupat ja ravintolat. Kontaktittomat maksupäätteet ovat yleisiä myös myyntiautomaateissa, pysäköintijärjestelmissä, itsepalvelukioskeissa ja muissa miehittämättömissä maksupisteissä.
Julkinen liikenne on toinen merkittävä käyttökohde. Joissakin järjestelmissä tavalliset kontaktittomat pankkikortit tai mobiililompakot kelpaavat suoraan lippuportilla. Näitä kutsutaan usein avoimiksi järjestelmiksi, koska niissä käytetään olemassa olevia pankkien myöntämiä maksutietoja.
Muut liikenne-, kampus-, majoitus- ja tapahtumapaikkajärjestelmät myöntävät omia korttejaan tai tunnistetietojaan. Näitä ovat suljettu kierros järjestelmät, joissa käyttäjä hallinnoi tunnistetietoja ja niihin liittyvää tiliä.
Molemmat saattavat käyttää kontaktitonta tekniikkaa, mutta kortin tai laitteen todelliset toiminnot määräytyvät sen taustalla olevan maksujärjestelmän mukaan.
Johtopäätös
NFC tarjoaa langattoman yhteyden, jonka avulla kortti, puhelin tai älykello voi olla yhteydessä maksupäätteeseen. Maksusiru tai mobiililompakko toimittaa turvalliset tunnistetiedot, päätteestä siirretään tapahtuma maksuliikenneverkkoon, ja kortin myöntäjä päättää, hyväksyykö sen.
Tämä roolijako on tärkeää myös valittaessa NFC-tekniikkaa projektiin. Ohjelmoitava NFC-tunniste voi ohjata asiakkaan maksusivulle tai muuhun digitaaliseen palveluun, kun taas suora pankkikorttimaksu edellyttää erillisen maksujärjestelmän turvallisia tunnistetietoja ja infrastruktuuria.