Platba pomocí technologie NFC vám umožňuje zaplatit tak, že přiložíte bezkontaktní bankovní kartu, telefon nebo chytré hodinky k kompatibilnímu platebnímu terminálu. Technologie NFC zajišťuje bezdrátové spojení na krátkou vzdálenost, zatímco samotnou transakci zpracovávají čip karty, terminál, platební síť a banka.
Jedno přiložení karty může trvat jen vteřinu, ale během té doby proběhne několik kroků. Platební zařízení komunikuje s terminálem, vygeneruje bezpečnostní údaje pro transakci a odešle platbu přes bankovní síť ke schválení.
Co je to platba pomocí technologie NFC?
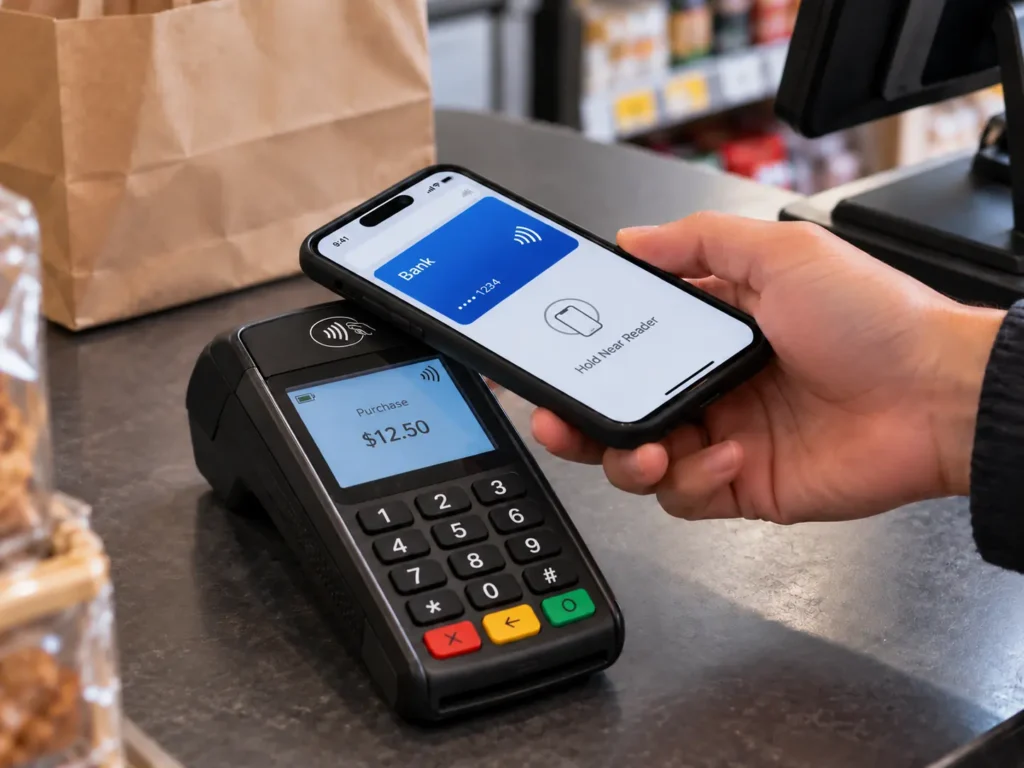
NFC (Near Field Communication) je bezdrátová technologie s krátkým dosahem, která pracuje na frekvenci 13,56 MHz. V oblasti plateb umožňuje platební kartě nebo mobilnímu zařízení komunikovat s platebním terminálem, aniž by bylo nutné je vložit do čtečky.
Technologie EMV Contactless podporuje platby jak z bezkontaktních čipových karet, tak z mobilních zařízení s podporou NFC. Stačí pouze přiblížit kartu nebo zařízení těsně k terminálu.
Mezi běžné způsoby platby pomocí technologie NFC patří bezkontaktní debetní a kreditní karty, Apple Pay, Google Pay a chytré hodinky s funkcí platby.
Samotné NFC připojení neprovádí převod peněz mezi účty. Zajišťuje pouze lokální komunikační spojení mezi platebním zařízením a terminálem. Zbytek transakce probíhá prostřednictvím běžné platební infrastruktury.
Jak funguje platba pomocí technologie NFC?
Typickou transakci s bezkontaktní kartou lze rozdělit do pěti fází.
1. Terminál aktivuje kartu
Obchodník nejprve zadá nebo potvrdí částku nákupu. Platební terminál poté vytvoří vysokofrekvenční pole kolem své bezkontaktní čtečky.
Fyzická bezkontaktní bankovní karta nepotřebuje vlastní baterii. Její vnitřní anténa přijímá energii z pole terminálu a dodává čipu dostatek energie k provozu.
Bezdotyková karta proto může někdy ležet roky nepoužívaná v peněžence a přesto komunikovat s terminálem, když na něj přiložíte kartu.
Mobilní telefony a chytré hodinky se liší tím, že mají vlastní zdroj energie, i když při komunikaci s platebním terminálem využívají stejné bezkontaktní rozhraní s krátkým dosahem.
2. Karta a terminál naváží spojení
Jakmile se karta dostane do dosahu terminálu, terminál a karta naváží komunikaci.
Bezkontaktní platební karty obvykle využívají technologii založenou na normě ISO/IEC 14443. Specifikace EMV pak definují, jak si platební aplikace a terminál vyměňují informace potřebné ke zpracování transakce.
Terminál rozpozná dostupnou platební aplikaci a zahájí transakci EMV. V tomto okamžiku karta nedělá jen to, že odesílá uložené číslo karty.
3. Karta generuje údaje o transakcích
Platební čip obsahuje identifikační údaje a kryptografické informace vydané v rámci systému platebních karet.
Během transakce využívá tyto přihlašovací údaje k vygenerování bezpečnostních údajů specifických pro danou platbu. Standard EMV tento údaj popisuje jako jednorázový bezpečnostní kód nebo kryptogram. Pro každou další transakci se generuje nová hodnota, namísto toho, aby se pokaždé používal stejný pevně daný bezpečnostní kód.
Transakce může rovněž obsahovat údaje poskytnuté terminálem, jako je například částka nákupu a další parametry transakce.
4. Transakce je odeslána k autorizaci
Po navázání komunikace s kartou terminál odešle platbu do platební sítě.
Zjednodušený postup vypadá takto:
Karta nebo telefon → platební terminál → akceptant obchodníka/zpracovatel plateb → platební síť → vydávající banka
Vydávající banka je banka nebo finanční instituce, která odpovídá za kartu zákazníka.
Přijímá informace o transakci a provádí kontroly nezbytné k rozhodnutí, zda má být platba přijata. Mezi tyto kontroly může patřit ověření platebních údajů a kryptografických dat a kontrola stavu účtu a transakce.
5. Schválení nebo zamítnutí se vrátí do terminálu
Vydavatel předá své rozhodnutí prostřednictvím platební sítě.
V případě schválení platbu potvrdí platební terminál. V případě zamítnutí obdrží terminál místo toho příslušnou odpověď.
Celý proces se často dokončí během několika sekund.
Vypořádání plateb mezi finančními institucemi probíhá samostatně. Přiložení karty k terminálu slouží především k ověření a autorizaci transakce, nikoli k okamžitému převodu peněz z jednoho bankovního účtu přímo na účet obchodníka.
Vyžaduje platba přes NFC připojení k internetu?
Samotná výměna dat pomocí technologie NFC s krátkým dosahem nevyžaduje, aby měl zákazník na svém telefonu aktivní mobilní datové připojení ani připojení k Wi-Fi. Běžný platební terminál obchodníka však potřebuje přístup k akceptantovi nebo zpracovateli plateb, aby mohl požádat o online autorizaci. Některá platební prostředí mohou za určitých podmínek podporovat omezené offline zpracování, odložené zpracování nebo zpracování typu „store-and-forward“.
Co se skrývá uvnitř bezkontaktní bankovní karty?
Bezkontaktní debetní nebo kreditní karta je speciální bezkontaktní čipová karta.
Uvnitř plastové karty se nacházejí dvě důležité součásti: zabezpečený čip a anténa. Anténa obvykle obepíná velkou část karty, aby mohla navázat spojení s elektromagnetickým polem generovaným terminálem.
Čip obsahuje platební aplikaci a chráněné údaje potřebné pro platební transakce. Je schopen provádět kryptografické operace, a nefunguje tedy pouze jako jednoduchá čitelná paměť.
To také vysvětluje, proč poškození antény může znemožnit bezkontaktní platbu, i když viditelné kontakty čipu na přední straně karty stále fungují. Kontaktní platba prostřednictvím kovových kontaktů a bezkontaktní platba využívají k komunikaci s čipem odlišná fyzická rozhraní.
Je tedy bezkontaktní bankovní karta Karta NFC?
Pro běžné použití ano: jedná se o kartu, která využívá bezkontaktní komunikaci NFC na frekvenci 13,56 MHz. Přesněji řečeno, jde o zabezpečenou platební čipovou kartu určenou pro bezkontaktní transakce podle standardu EMV, nikoli o univerzální NFC štítek.
Jaké informace se při platbě přes NFC vyměňují?
Někdy se říká, že bezkontaktní karty prostě “odesílají údaje o vaší kartě”. Tento popis však opomíjí nejdůležitější část celého procesu.
Během transakce mohou být přenášeny některé platební údaje. Společnost Visa například uvádí, že její bezkontaktní karty mohou přenášet číslo účtu, datum platnosti a jednorázový kód, který se při každé transakci prováděné osobně mění.
Důležité je rozlišovat mezi relativně statickými údaji o účtu a dynamickými bezpečnostními údaji o transakcích.
Údaje o účtu identifikují platební účet. Dynamicky generovaná kryptografická hodnota pomáhá vydavateli určit, zda transakce pochází z platných platebních údajů a zda jsou údaje o transakci platné.
Zachycená bezkontaktní transakce tedy neposkytuje jinému zařízení opakovaně použitelný kryptogram, který by bylo možné jednoduše znovu předložit při nové bezkontaktní transakci EMV. Bezpečnostní hodnota je vázána na konkrétní transakci.
To však neznamená, že by se s platebními údaji mělo zacházet jako s údaji, které nejsou citlivé. Znamená to, že bezpečnost bezkontaktních plateb EMV nespočívá pouze v utajení čísla karty.
Jak fungují platby pomocí technologie NFC na telefonech a chytrých hodinkách
Telefon může komunikovat se stejným typem bezkontaktního platebního terminálu, ale nemusí nutně předkládat stejné platební údaje jako fyzická karta uložená ve vaší peněžence.
Mobilní peněženky běžně využívají tokenizaci plateb.
Když se například do služby Google Pay přidá kompatibilní karta, lze do zařízení přiřadit token zařízení, nazývaný také DPAN nebo virtuální číslo účtu. Společnost Google uvádí, že při platbě přes NFC se do terminálu odesílá právě tento token zařízení namísto skutečného primárního čísla účtu karty.
Apple Pay využívá podobný přístup vázaný na konkrétní zařízení. Společnost Apple uvádí, že číslo účtu zařízení (Device Account Number) je uloženo v bezpečnostním čipu (Secure Element) zařízení a používá se společně s dynamickými bezpečnostními údaji specifickými pro danou transakci. Skutečné číslo platební karty není během transakce přes Apple Pay ze zařízení odesíláno.
Obecný postup při platbě je stále stejný:
Telefon → platební terminál s technologií NFC → platební síť → vydavatel
Změna se týká přihlašovacích údajů předložených zařízením.
Telefony a hodinky mohou rovněž umožňovat ověření držitele karty přímo na úrovni zařízení. V závislosti na zařízení a peněžence se uživatel může před použitím platebních údajů ověřit pomocí Face ID, otisku prstu, přístupového kódu nebo jiné schválené metody.
Rozhraní NFC tak zůstává pouze jednou ze složek mobilních plateb. V pozadí fungují zabezpečený hardware, přidělování tokenů, ověřování uživatelů a zpracování v platební síti.
Je při bezkontaktní platbě vždy nutné zadat PIN?
Ne. To, zda je vyžadován PIN nebo jiná metoda ověření držitele karty, závisí na faktorech, jako je částka transakce, pravidla vydavatele, konfigurace terminálu, pravidla platební sítě a místní předpisy. Bezkontaktní transakce kartou může někdy vyžadovat, aby zákazník zadal PIN. Na telefonu nebo chytrých hodinkách může úspěšné biometrické ověření nebo ověření pomocí přístupového kódu sloužit jako metoda ověření držitele karty pomocí spotřebitelského zařízení (Consumer Device Cardholder Verification Method, běžně označovaná jako CDCVM).
Platební karty s technologií NFC vs. standardní NFC tagy
Bezkontaktní bankovní karta a standardní NFC tag Obě mohou vysílat na frekvenci 13,56 MHz, ale jejich schopnosti se značně liší.
| Funkce | Bezkontaktní platební karta | Standardní NFC štítek |
| Hlavní účel | Finanční transakce | Ukládat nebo poskytovat data NFC |
| Typická komunikace | Bezkontaktní / kompatibilní s technologií NFC | NFC |
| Společná data | Platební údaje a údaje o transakcích | URL adresy, text, identifikátory, data aplikací |
| Kryptografie v oblasti plateb | Kryptografie plateb EMV | Obvykle není podporováno |
| Platební údaje | Vydáno prostřednictvím platební infrastruktury | Na běžných značkách se nevyskytuje |
| Typické příklady | Debetní a kreditní karty | NTAG213, NTAG215, NTAG216 |
Standardní čipy NFC, jako jsou NTAG213, NTAG215 a NTAG216, jsou tagy typu 2 podle specifikace NFC Forum. Disponují uživatelskou pamětí pro aplikace, jako je inteligentní reklama, interakce s produkty, ověřování a další funkce využívající technologii NFC. Podporují datové struktury NDEF, které dokážou číst kompatibilní telefony.
Například čip NTAG213 může obsahovat URL adresu, jako je například:
https://example.com/pay/order123
Jakmile zákazník klepne na štítek, v telefonu se otevře příslušná stránka a zákazník může pokračovat k online pokladně.
NFC štítek pomohl zahájit platební proces, ale samotný štítek neprovedl transakci pomocí bankovní karty v standardu EMV. Pouze poskytl data, která nasměrovala telefon k platební službě.
Stejný princip lze využít v restauracích, samoobslužných kioscích, při balení výrobků, v systémech pro pořádání akcí nebo v dalších aplikacích, kde je třeba pomocí klepnutí propojit fyzický předmět s online platební stránkou.
Některé organizace také využívají bezkontaktní karty nebo zařízení v uzavřených systémech, kde identifikační prostředek identifikuje účet v rámci vlastní platformy dané organizace. V hromadné dopravě, v systémech na univerzitních kampusech, v systémech s předplaceným kreditem a v podobných aplikacích se mohou používat výkonnější a bezpečnější bezkontaktní čipy. Tyto systémy by se však neměly zaměňovat s vydáváním běžných bankovních karet, které fungují v sítích Visa, Mastercard nebo v jiných otevřených platebních sítích.
Jak jsou zabezpečeny platby pomocí technologie NFC?
Bezpečnost bezkontaktních plateb je založena na platebních přihlašovacích údajích a kryptografické výměně, nikoli pouze na krátkém dosahu technologie NFC.
Kryptogramy specifické pro jednotlivé transakce
Transakce s čipem EMV generují bezpečnostní data pro jednotlivé transakce. Společnost EMVCo popisuje kryptogram jako jednorázovou hodnotu, která pomáhá vydavateli a terminálu ověřit transakci.
Pokud někdo zaznamená jednu platnou transakci, nelze tuto kryptografickou hodnotu jednoduše znovu použít jako platný kryptogram pro jinou transakci.
Chráněné kryptografické klíče
Klíče používané k generování platných platebních kryptogramů jsou chráněny v rámci platebních přihlašovacích údajů, místo aby byly při každém načtení karty přenášeny otevřeně.
Vydavatel nebo platební síť mohou při zpracování transakce použít příslušné informace k ověření kryptogramu.
Tokenizace na mobilních zařízeních
Mobilní peněženky přidávají další úroveň zabezpečení tím, že nahrazují primární číslo účtu fyzické karty platebním tokenem specifickým pro dané zařízení.
Služby Apple Pay i Google Pay využívají pro podporované bezkontaktní platby platební údaje vázané na konkrétní zařízení. V případě ztráty těchto údajů tedy není nutné sdělovat původní číslo karty, která sloužila k dobití účtu.
Právě díky této kombinaci bezpečných přihlašovacích údajů, dynamických transakčních dat a ověření vydavatele by se platba prostřednictvím technologie NFC neměla chápat jako pouhé naskenování bankovní karty čtečkou a bezvýhradné důvěry v jakékoli číslo, které čtečka obdrží.
Kde se používají platby pomocí technologie NFC?
Stejný základní postup bezkontaktní platby lze použít kdekoli, kde je k dispozici kompatibilní platební terminál a platební infrastruktura.
Nejznámějšími příklady jsou maloobchodní prodejny a restaurace. Bezkontaktní terminály se běžně používají také v prodejních automatech, parkovacích systémech, samoobslužných kioscích a dalších bezobslužných platebních místech.
Další významnou oblastí využití je veřejná doprava. Některé systémy přijímají běžné bezkontaktní bankovní karty nebo mobilní peněženky přímo u turniketu. Tyto systémy se často označují jako systémy s otevřenou smyčkou, protože využívají stávající platební údaje vydané bankou.
Další systémy v oblasti dopravy, na akademickém areálu, v pohostinství a v provozovnách vydávají vlastní karty či průkazy. Jedná se o uzavřená smyčka systémy, v nichž operátor spravuje přihlašovací údaje a k nim patřící účet.
Obě mohou využívat bezkontaktní technologii, ale finanční systém, na kterém je tato technologie založena, určuje, co karta nebo zařízení skutečně dokáže.
Závěr
Technologie NFC zajišťuje bezdrátové připojení, které umožňuje kartě, telefonu nebo chytrým hodinkám komunikovat s platebním terminálem. Platební čip nebo mobilní peněženka poskytují bezpečné přihlašovací údaje, terminál předá transakci do finanční sítě a vydavatel rozhodne, zda ji autorizuje.
Toto rozdělení rolí je důležité i při výběru technologie NFC pro konkrétní projekt. Programovatelný NFC tag může zákazníka přesměrovat na platební stránku nebo k jiné digitální službě, zatímco přímá platba bankovní kartou vyžaduje zabezpečené přihlašovací údaje a infrastrukturu specializovaného platebního systému.