Η πληρωμή μέσω NFC σας επιτρέπει να πληρώνετε τοποθετώντας μια ανέπαφη τραπεζική κάρτα, ένα κινητό τηλέφωνο ή ένα έξυπνο ρολόι κοντά σε ένα συμβατό τερματικό πληρωμών. Η τεχνολογία NFC διαχειρίζεται την ασύρματη σύνδεση μικρής εμβέλειας, ενώ το τσιπ της κάρτας, το τερματικό, το δίκτυο πληρωμών και η τράπεζα διαχειρίζονται την ίδια τη συναλλαγή.
Μια συναλλαγή με ένα απλό άγγιγμα μπορεί να διαρκέσει μόνο ένα δευτερόλεπτο, αλλά κατά τη διάρκεια αυτού του χρόνου πραγματοποιούνται διάφορα βήματα. Η συσκευή πληρωμής επικοινωνεί με το τερματικό, δημιουργεί δεδομένα ασφαλείας για τη συναλλαγή και αποστέλλει την πληρωμή μέσω του τραπεζικού δικτύου προς έγκριση.
Τι είναι η πληρωμή μέσω NFC;
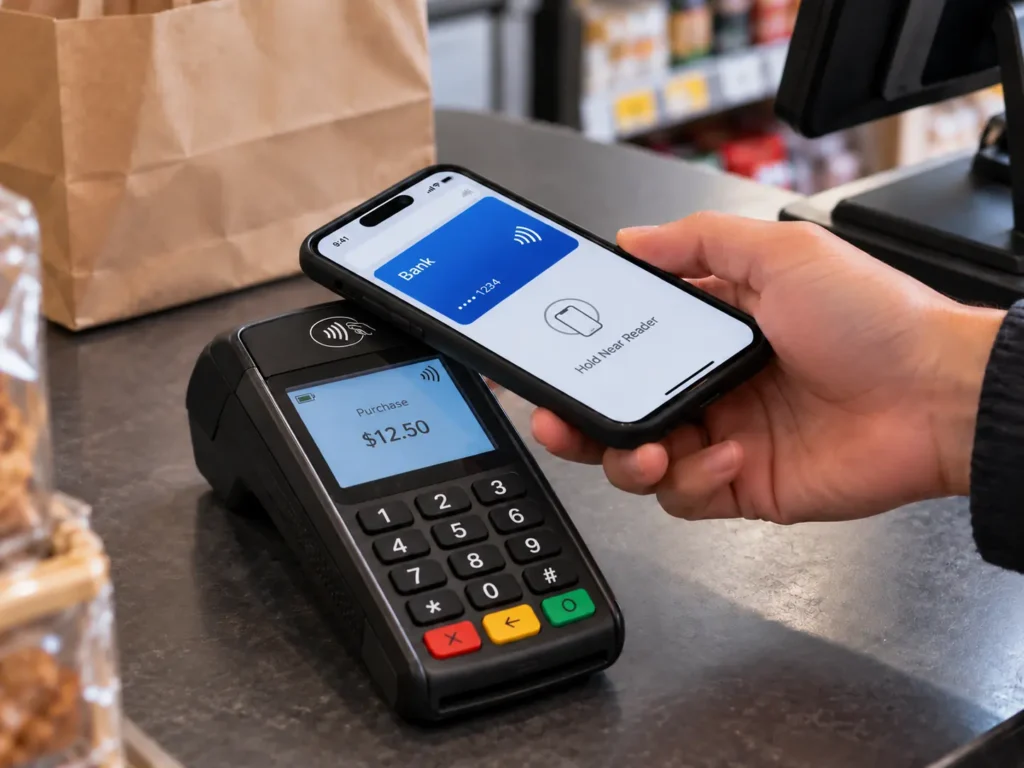
Η τεχνολογία NFC (Near Field Communication) είναι μια ασύρματη τεχνολογία μικρής εμβέλειας που λειτουργεί στη συχνότητα των 13,56 MHz. Στον τομέα των πληρωμών, επιτρέπει σε μια κάρτα πληρωμής ή μια κινητή συσκευή να επικοινωνεί με ένα τερματικό σημείου πώλησης χωρίς να χρειάζεται να εισαχθεί στον αναγνώστη.
Το σύστημα EMV Contactless υποστηρίζει πληρωμές τόσο από κάρτες με τσιπ χωρίς επαφή όσο και από κινητές συσκευές με δυνατότητα NFC. Αρκεί να κρατηθεί η κάρτα ή η συσκευή πολύ κοντά στο τερματικό.
Στις συνήθεις μεθόδους πληρωμής μέσω NFC περιλαμβάνονται οι ανέπαφες χρεωστικές και πιστωτικές κάρτες, το Apple Pay, το Google Pay, καθώς και τα έξυπνα ρολόγια με δυνατότητα πληρωμών.
Η ίδια η σύνδεση NFC δεν μεταφέρει χρήματα μεταξύ λογαριασμών. Παρέχει τον τοπικό σύνδεσμο επικοινωνίας μεταξύ της συσκευής πληρωμής και του τερματικού. Το υπόλοιπο της συναλλαγής πραγματοποιείται μέσω της συνήθους υποδομής πληρωμών.
Πώς λειτουργεί η πληρωμή μέσω NFC;
Μια τυπική συναλλαγή με κάρτα χωρίς επαφή μπορεί να χωριστεί σε πέντε στάδια.
1. Το τερματικό ενεργοποιεί την κάρτα
Ο έμπορος εισάγει ή επιβεβαιώνει πρώτα το ποσό της αγοράς. Στη συνέχεια, το τερματικό πληρωμών δημιουργεί ένα πεδίο ραδιοσυχνοτήτων γύρω από τον αναγνώστη ανέπαφων συναλλαγών του.
Μια φυσική τραπεζική κάρτα χωρίς επαφή δεν χρειάζεται δική της μπαταρία. Η εσωτερική της κεραία αντλεί ενέργεια από το μαγνητικό πεδίο του τερματικού και παρέχει επαρκή ισχύ για τη λειτουργία του τσιπ.
Ως εκ τούτου, μια κάρτα χωρίς επαφή μπορεί μερικές φορές να παραμείνει αχρησιμοποίητη σε ένα πορτοφόλι για χρόνια και να εξακολουθεί να επικοινωνεί με ένα τερματικό όταν την ακουμπάτε.
Τα κινητά τηλέφωνα και τα έξυπνα ρολόγια διαφέρουν, καθώς διαθέτουν τη δική τους πηγή τροφοδοσίας, αν και εξακολουθούν να χρησιμοποιούν την ίδια διεπαφή ανέπαφης επικοινωνίας μικρής εμβέλειας κατά την επικοινωνία τους με το τερματικό πληρωμών.
2. Η κάρτα και το τερματικό καθιερώνουν επικοινωνία
Μόλις η κάρτα εισέλθει στο πεδίο του τερματικού, το τερματικό και η κάρτα αρχίζουν να επικοινωνούν.
Οι κάρτες ανέπαφων πληρωμών χρησιμοποιούν συνήθως τεχνολογία που βασίζεται στο πρότυπο ISO/IEC 14443. Οι προδιαγραφές EMV καθορίζουν στη συνέχεια τον τρόπο με τον οποίο η εφαρμογή πληρωμών και το τερματικό ανταλλάσσουν τις πληροφορίες που απαιτούνται για την επεξεργασία της συναλλαγής.
Το τερματικό αναγνωρίζει μια διαθέσιμη εφαρμογή πληρωμών και ξεκινά τη συναλλαγή EMV. Σε αυτό το σημείο, η κάρτα δεν περιορίζεται απλώς στην αποστολή ενός αποθηκευμένου αριθμού κάρτας.
3. Η κάρτα δημιουργεί δεδομένα συναλλαγών
Το τσιπ πληρωμών περιέχει διαπιστευτήρια και κρυπτογραφικές πληροφορίες που εκδίδονται στο πλαίσιο του συστήματος καρτών πληρωμών.
Κατά τη διάρκεια μιας συναλλαγής, χρησιμοποιεί αυτά τα διαπιστευτήρια για να δημιουργήσει δεδομένα ασφαλείας ειδικά για τη συγκεκριμένη πληρωμή. Το πρότυπο EMV περιγράφει αυτό ως κωδικό ασφαλείας μίας χρήσης ή κρυπτογράφημα. Για κάθε νέα συναλλαγή δημιουργείται μια νέα τιμή, αντί να χρησιμοποιείται κάθε φορά ο ίδιος σταθερός κωδικός ασφαλείας.
Η συναλλαγή μπορεί επίσης να περιλαμβάνει πληροφορίες που παρέχονται από το τερματικό, όπως το ποσό της αγοράς και άλλες παραμέτρους της συναλλαγής.
4. Η συναλλαγή αποστέλλεται για έγκριση
Αφού επικοινωνήσει με την κάρτα, το τερματικό αποστέλλει την πληρωμή στο χρηματοοικονομικό δίκτυο.
Μια απλοποιημένη διαδρομή έχει την εξής μορφή:
Κάρτα ή κινητό τηλέφωνο → τερματικό POS → εταιρεία επεξεργασίας πληρωμών του εμπόρου → δίκτυο καρτών → τράπεζα έκδοσης
Η τράπεζα έκδοσης είναι η τράπεζα ή το χρηματοπιστωτικό ίδρυμα που είναι υπεύθυνο για την κάρτα του πελάτη.
Λαμβάνει τις πληροφορίες της συναλλαγής και διενεργεί τους απαιτούμενους ελέγχους για να αποφασίσει αν η πληρωμή πρέπει να γίνει αποδεκτή. Αυτοί μπορεί να περιλαμβάνουν την επαλήθευση των στοιχείων πληρωμής και των κρυπτογραφικών δεδομένων, καθώς και τον έλεγχο της κατάστασης του λογαριασμού και της συναλλαγής.
5. Η έγκριση ή η απόρριψη επιστρέφεται στον τερματικό σταθμό
Ο εκδότης κοινοποιεί την απόφασή του μέσω του δικτύου πληρωμών.
Σε περίπτωση έγκρισης, το τερματικό POS επιβεβαιώνει την πληρωμή. Σε περίπτωση απόρριψης, το τερματικό λαμβάνει την αντίστοιχη απάντηση.
Η όλη διαδικασία ολοκληρώνεται συχνά μέσα σε λίγα δευτερόλεπτα.
Ο διακανονισμός των χρημάτων μεταξύ των χρηματοπιστωτικών ιδρυμάτων πραγματοποιείται ξεχωριστά. Η επαφή με το τερματικό εξυπηρετεί κυρίως την επαλήθευση και την έγκριση της συναλλαγής και όχι την άμεση μεταφορά χρημάτων από έναν τραπεζικό λογαριασμό απευθείας στον λογαριασμό του εμπόρου.
Απαιτείται σύνδεση στο Διαδίκτυο για τις πληρωμές μέσω NFC;
Η ίδια η ανταλλαγή δεδομένων μέσω NFC μικρής εμβέλειας δεν απαιτεί σύνδεση κινητής τηλεφωνίας ή Wi-Fi στο τηλέφωνο του πελάτη. Ωστόσο, ένα τυπικό τερματικό πληρωμών εμπόρου χρειάζεται πρόσβαση στον αποκτώντα ή στον επεξεργαστή πληρωμών για να ζητήσει ηλεκτρονική εξουσιοδότηση. Ορισμένα περιβάλλοντα πληρωμών ενδέχεται να υποστηρίζουν περιορισμένη επεξεργασία εκτός σύνδεσης, αναβαλλόμενη επεξεργασία ή επεξεργασία τύπου «αποθήκευσης και προώθησης» σύμφωνα με συγκεκριμένους κανόνες.
Τι περιέχει μια τραπεζική κάρτα χωρίς επαφή;
Μια χρεωστική ή πιστωτική κάρτα χωρίς επαφή είναι μια ειδική έξυπνη κάρτα χωρίς επαφή.
Στο εσωτερικό της πλαστικής κάρτας υπάρχουν δύο σημαντικά εξαρτήματα: ένα ασφαλές τσιπ και μια κεραία. Η κεραία συνήθως εκτείνεται σε μεγάλο μέρος της κάρτας, ώστε να μπορεί να συνδεθεί με το ηλεκτρομαγνητικό πεδίο που παράγει το τερματικό.
Το τσιπ περιέχει την εφαρμογή πληρωμών και τις προστατευμένες πληροφορίες που απαιτούνται για τις συναλλαγές πληρωμών. Μπορεί να εκτελεί κρυπτογραφικές λειτουργίες, αντί να λειτουργεί απλώς ως αναγνώσιμη μνήμη.
Αυτό εξηγεί επίσης γιατί η ζημιά στην κεραία μπορεί να εμποδίσει την ανέπαφη πληρωμή, ακόμη και όταν οι ορατές επαφές του τσιπ στο μπροστινό μέρος της κάρτας εξακολουθούν να λειτουργούν. Η πληρωμή με επαφή μέσω των μεταλλικών επαφών και η ανέπαφη πληρωμή χρησιμοποιούν διαφορετικές φυσικές διεπαφές για την επικοινωνία με το τσιπ.
Είναι λοιπόν μια τραπεζική κάρτα χωρίς επαφή μια Κάρτα NFC?
Για κανονική χρήση, ναι: πρόκειται για κάρτα που υποστηρίζει επικοινωνία NFC/ανέπαφη στα 13,56 MHz. Πιο συγκεκριμένα, είναι μια έξυπνη κάρτα ασφαλών πληρωμών, σχεδιασμένη για ανέπαφες συναλλαγές EMV, και όχι μια ετικέτα NFC γενικής χρήσης.
Ποιες πληροφορίες ανταλλάσσονται κατά τη διάρκεια μιας πληρωμής μέσω NFC;
Μερικές φορές λέγεται ότι οι κάρτες χωρίς επαφή απλώς “στέλνουν τα στοιχεία της κάρτας σας”. Αυτή η περιγραφή παραλείπει το πιο σημαντικό μέρος της διαδικασίας.
Κατά τη διάρκεια της συναλλαγής ενδέχεται να μεταδοθούν ορισμένες πληροφορίες πληρωμής. Η Visa, για παράδειγμα, δηλώνει ότι οι κάρτες της με τεχνολογία ανέπαφων συναλλαγών μπορούν να μεταδώσουν τον αριθμό λογαριασμού, την ημερομηνία λήξης και έναν κωδικό μίας χρήσης που αλλάζει σε κάθε συναλλαγή που πραγματοποιείται αυτοπροσώπως.
Η σημαντική διάκριση αφορά τα σχετικά στατικά στοιχεία του λογαριασμού και τα δυναμικά δεδομένα ασφάλειας των συναλλαγών.
Τα στοιχεία του λογαριασμού προσδιορίζουν τον λογαριασμό πληρωμών. Η κρυπτογραφική τιμή που δημιουργείται δυναμικά βοηθά τον εκδότη να προσδιορίσει εάν η συναλλαγή προήλθε από έγκυρα διαπιστευτήρια πληρωμής και εάν τα δεδομένα της συναλλαγής είναι έγκυρα.
Επομένως, μια ανταλλαγή χωρίς επαφή που έχει υποκλαπεί δεν παρέχει σε άλλη συσκευή ένα επαναχρησιμοποιήσιμο κρυπτογράφημα που μπορεί απλώς να παρουσιαστεί ξανά για μια νέα συναλλαγή EMV χωρίς επαφή. Η αξία ασφαλείας συνδέεται με τη συγκεκριμένη συναλλαγή.
Αυτό δεν σημαίνει ότι τα στοιχεία πληρωμής πρέπει να αντιμετωπίζονται ως μη ευαίσθητα. Σημαίνει ότι η ασφάλεια της τεχνολογίας EMV χωρίς επαφή δεν βασίζεται αποκλειστικά στη διατήρηση του αριθμού της κάρτας ως απόρρητου.
Πώς λειτουργούν οι πληρωμές μέσω NFC σε κινητά τηλέφωνα και έξυπνα ρολόγια
Ένα κινητό τηλέφωνο μπορεί να επικοινωνεί με τον ίδιο τύπο τερματικού ανέπαφων πληρωμών, αλλά δεν παρουσιάζει απαραίτητα τα ίδια στοιχεία πληρωμής με τη φυσική κάρτα που έχετε στο πορτοφόλι σας.
Τα κινητά πορτοφόλια χρησιμοποιούν συνήθως την τεχνολογία tokenization για τις πληρωμές.
Όταν, για παράδειγμα, προστίθεται μια συμβατή κάρτα στο Google Pay, μπορεί να εκδοθεί στη συσκευή ένα διακριτικό συσκευής, το οποίο ονομάζεται επίσης DPAN ή εικονικός αριθμός λογαριασμού. Η Google αναφέρει ότι, κατά τη διάρκεια μιας πληρωμής μέσω NFC, αυτό το διακριτικό συσκευής αποστέλλεται στο τερματικό αντί του πραγματικού κύριου αριθμού λογαριασμού της κάρτας.
Το Apple Pay χρησιμοποιεί μια παρόμοια προσέγγιση που εξαρτάται από τη συγκεκριμένη συσκευή. Η Apple δηλώνει ότι ένας αριθμός λογαριασμού συσκευής (Device Account Number) αποθηκεύεται στο Secure Element της συσκευής και χρησιμοποιείται σε συνδυασμό με δυναμικά δεδομένα ασφαλείας που αφορούν τη συγκεκριμένη συναλλαγή. Ο πραγματικός αριθμός της κάρτας πληρωμής δεν αποστέλλεται από τη συσκευή κατά τη διάρκεια μιας συναλλαγής μέσω Apple Pay.
Η γενική διαδικασία πληρωμής παραμένει η ίδια:
Τηλέφωνο → Τερματικό πληρωμών NFC → Δίκτυο πληρωμών → Εκδότης
Αυτό που αλλάζει είναι το διαπιστευτήριο που παρουσιάζει η συσκευή.
Τα κινητά τηλέφωνα και τα ρολόγια μπορούν επίσης να προσφέρουν επαλήθευση του κατόχου της κάρτας σε επίπεδο συσκευής. Ανάλογα με τη συσκευή και το πορτοφόλι, ο χρήστης μπορεί να πιστοποιηθεί μέσω Face ID, δακτυλικού αποτυπώματος, κωδικού πρόσβασης ή άλλης εγκεκριμένης μεθόδου πριν από τη χρήση των στοιχείων πληρωμής.
Η διεπαφή NFC παραμένει, επομένως, μόνο ένα μέρος του συστήματος πληρωμών μέσω κινητού. Πίσω από αυτήν λειτουργούν το ασφαλές υλικό, η έκδοση token, η πιστοποίηση χρήστη και η επεξεργασία από το δίκτυο πληρωμών.
Η ανέπαφη πληρωμή απαιτεί πάντα PIN;
Όχι. Το αν απαιτείται PIN ή άλλη μέθοδος επαλήθευσης του κατόχου της κάρτας εξαρτάται από παράγοντες όπως το ποσό της συναλλαγής, οι κανόνες του εκδότη, η διαμόρφωση του τερματικού, οι κανόνες του δικτύου πληρωμών και οι τοπικοί κανονισμοί. Μια συναλλαγή με ανέπαφη κάρτα μπορεί μερικές φορές να απαιτεί από τον πελάτη να εισαγάγει PIN. Σε κινητό τηλέφωνο ή έξυπνο ρολόι, η επιτυχής βιομετρική επαλήθευση ή η επαλήθευση με κωδικό πρόσβασης μπορεί να χρησιμεύσει ως Μέθοδος Επαλήθευσης Κατόχου Κάρτας μέσω Συσκευής Καταναλωτή (Consumer Device Cardholder Verification Method), κοινώς γνωστή ως CDCVM.
Κάρτες πληρωμής NFC έναντι τυπικών ετικετών NFC
Μια τραπεζική κάρτα χωρίς επαφή και μια τυπική Ετικέτα NFC Μπορεί και οι δύο να επικοινωνούν στη συχνότητα των 13,56 MHz, αλλά οι δυνατότητές τους διαφέρουν σημαντικά.
| Χαρακτηριστικό | Κάρτα ανέπαφων πληρωμών | Τυπική ετικέτα NFC |
| Κύριος σκοπός | Χρηματοοικονομικές συναλλαγές | Αποθήκευση ή παροχή δεδομένων NFC |
| Τυπική επικοινωνία | Χωρίς επαφή/συμβατό με NFC | NFC |
| Κοινά δεδομένα | Στοιχεία πληρωμής και δεδομένα συναλλαγών | Διευθύνσεις URL, κείμενο, αναγνωριστικά, δεδομένα εφαρμογών |
| Κρυπτογραφία πληρωμών | Κρυπτογραφία πληρωμών EMV | Δεν υποστηρίζεται συνήθως |
| Στοιχεία πληρωμής | Εκδίδεται μέσω υποδομής πληρωμών | Δεν εμφανίζεται στις συνήθεις ετικέτες |
| Τυπικά παραδείγματα | Κάρτες χρεωστικές και πιστωτικές | NTAG213, NTAG215, NTAG216 |
Τα τυπικά τσιπ NFC, όπως τα NTAG213, NTAG215 και NTAG216, είναι ετικέτες τύπου 2 του NFC Forum. Διαθέτουν μνήμη χρήστη για εφαρμογές όπως η έξυπνη διαφήμιση, η αλληλεπίδραση με προϊόντα, η πιστοποίηση και άλλες εμπειρίες NFC. Υποστηρίζουν δομές δεδομένων NDEF, τις οποίες μπορούν να διαβάσουν τα συμβατά τηλέφωνα.
Για παράδειγμα, ένα NTAG213 θα μπορούσε να περιέχει μια διεύθυνση URL όπως:
https://example.com/pay/order123
Όταν ένας πελάτης αγγίξει την ετικέτα, το τηλέφωνο ανοίγει τη συγκεκριμένη σελίδα και ο πελάτης μπορεί να προχωρήσει στην ολοκλήρωση της παραγγελίας του στο διαδίκτυο.
Η ετικέτα NFC συνέβαλε στην έναρξη της διαδικασίας πληρωμής, αλλά η ίδια η ετικέτα δεν πραγματοποίησε συναλλαγή με τραπεζική κάρτα EMV. Απλώς παρείχε τα δεδομένα που κατεύθυναν το τηλέφωνο προς την υπηρεσία πληρωμών.
Η ίδια ιδέα μπορεί να εφαρμοστεί σε εστιατόρια, αυτόματα περίπτερα, συσκευασίες προϊόντων, συστήματα διοργάνωσης εκδηλώσεων ή άλλες εφαρμογές όπου ένα άγγιγμα πρέπει να συνδέει ένα φυσικό αντικείμενο με μια σελίδα ηλεκτρονικής πληρωμής.
Ορισμένοι οργανισμοί χρησιμοποιούν επίσης κάρτες ή συσκευές χωρίς επαφή σε συστήματα κλειστού βρόχου, όπου τα διαπιστευτήρια ταυτοποιούν έναν λογαριασμό εντός της ίδιας της πλατφόρμας του οργανισμού. Οι κάρτες μετακίνησης, τα συστήματα πανεπιστημιουπόλεων, τα συστήματα προπληρωμένων καρτών και παρόμοιες εφαρμογές ενδέχεται να χρησιμοποιούν πιο εξελιγμένα και ασφαλή τσιπ ανέπαφης τεχνολογίας. Ωστόσο, τα συστήματα αυτά δεν πρέπει να συγχέονται με την έκδοση μιας κανονικής τραπεζικής κάρτας που λειτουργεί μέσω των δικτύων Visa, Mastercard ή άλλου ανοιχτού δικτύου πληρωμών.
Πώς διασφαλίζεται η ασφάλεια των πληρωμών μέσω NFC;
Η ασφάλεια των ανέπαφων πληρωμών βασίζεται στα διαπιστευτήρια πληρωμής και στην κρυπτογραφική ανταλλαγή, και όχι απλώς στη μικρή απόσταση ανάγνωσης της τεχνολογίας NFC.
Κρυπτογράμματα ειδικά για κάθε συναλλαγή
Οι συναλλαγές με τσιπ EMV παράγουν δεδομένα ασφαλείας για κάθε μεμονωμένη συναλλαγή. Η EMVCo περιγράφει το κρυπτογράφημα ως μια τιμή μίας χρήσης που βοηθά τον εκδότη και το τερματικό να πιστοποιήσουν τη συναλλαγή.
Αν κάποιος καταγράψει μία έγκυρη συναλλαγή, η συγκεκριμένη κρυπτογραφική τιμή δεν μπορεί απλώς να επαναχρησιμοποιηθεί ως έγκυρο κρυπτογράφημα για άλλη συναλλαγή.
Προστατευμένα κρυπτογραφικά κλειδιά
Τα κλειδιά που χρησιμοποιούνται για τη δημιουργία έγκυρων κρυπτογραμμάτων πληρωμής προστατεύονται εντός των διαπιστευτηρίων πληρωμής, αντί να μεταδίδονται ανοιχτά κάθε φορά που γίνεται ανάγνωση της κάρτας.
Ο εκδότης ή το δίκτυο πληρωμών μπορεί να χρησιμοποιήσει τις αντίστοιχες πληροφορίες για να επαληθεύσει το κρυπτογράφημα κατά τη διάρκεια της επεξεργασίας της συναλλαγής.
Τοκενοποίηση σε κινητές συσκευές
Τα κινητά πορτοφόλια προσθέτουν ένα επιπλέον επίπεδο ασφάλειας, αντικαθιστώντας τον κύριο αριθμό λογαριασμού της φυσικής κάρτας με ένα διακριτικό πληρωμής που είναι μοναδικό για κάθε συσκευή.
Τόσο το Apple Pay όσο και το Google Pay χρησιμοποιούν διαπιστευτήρια πληρωμής που είναι ειδικά για κάθε συσκευή για τις υποστηριζόμενες ανέπαφες πληρωμές. Επομένως, η απώλεια των διαπιστευτηρίων της συσκευής δεν απαιτεί την αποκάλυψη του αρχικού αριθμού της κάρτας που χρησιμοποιήθηκε για την τροφοδότησή της.
Αυτός ο συνδυασμός ασφαλών διαπιστευτηρίων, δυναμικών δεδομένων συναλλαγών και επαλήθευσης του εκδότη είναι ο λόγος για τον οποίο η πληρωμή μέσω NFC δεν πρέπει να θεωρείται ως μια απλή διαδικασία κατά την οποία ο αναγνώστης σαρώνει μια τραπεζική κάρτα και εμπιστεύεται οποιονδήποτε αριθμό λαμβάνει.
Πού χρησιμοποιείται η πληρωμή μέσω NFC;
Η ίδια βασική διαδικασία ανέπαφων πληρωμών μπορεί να χρησιμοποιηθεί οπουδήποτε υπάρχει συμβατό τερματικό πληρωμών και υποδομή πληρωμών.
Τα καταστήματα λιανικής και τα εστιατόρια είναι τα πιο γνωστά παραδείγματα. Τα τερματικά ανέπαφων συναλλαγών είναι επίσης συνηθισμένα σε αυτόματους πωλητές, συστήματα στάθμευσης, περίπτερα αυτοεξυπηρέτησης και άλλα σημεία πληρωμής χωρίς προσωπικό.
Οι δημόσιες συγκοινωνίες αποτελούν μια άλλη σημαντική χρήση. Ορισμένα συστήματα δέχονται απλές ανέπαφες τραπεζικές κάρτες ή ψηφιακά πορτοφόλια απευθείας στην πύλη. Αυτά ονομάζονται συχνά συστήματα «ανοιχτού βρόχου», καθώς χρησιμοποιούνται υπάρχοντα στοιχεία πληρωμής που έχουν εκδοθεί από τράπεζες.
Άλλα συστήματα μεταφορών, πανεπιστημιουπόλεων, φιλοξενίας και χώρων εκδηλώσεων εκδίδουν τις δικές τους κάρτες ή διαπιστευτήρια. Αυτά είναι κλειστού βρόχου συστήματα, στα οποία ο χρήστης διαχειρίζεται τα διαπιστευτήρια και τον λογαριασμό που αντιστοιχεί σε αυτά.
Και τα δύο μπορεί να χρησιμοποιούν τεχνολογία ανέπαφων συναλλαγών, αλλά το χρηματοπιστωτικό σύστημα που βρίσκεται πίσω από την «αγγίξτε» καθορίζει τι μπορεί πραγματικά να κάνει η κάρτα ή η συσκευή.
Σύναψη
Η τεχνολογία NFC παρέχει την ασύρματη σύνδεση που επιτρέπει σε μια κάρτα, ένα τηλέφωνο ή ένα έξυπνο ρολόι να επικοινωνεί με ένα τερματικό πληρωμών. Το τσιπ πληρωμών ή το ψηφιακό πορτοφόλι παρέχει τα ασφαλή διαπιστευτήρια, το τερματικό διαβιβάζει τη συναλλαγή στο χρηματοοικονομικό δίκτυο και ο εκδότης αποφασίζει αν θα την εγκρίνει.
Αυτή η κατανομή ρόλων είναι επίσης σημαντική κατά την επιλογή της τεχνολογίας NFC για ένα έργο. Μια προγραμματιζόμενη ετικέτα NFC μπορεί να συνδέσει έναν πελάτη με μια σελίδα πληρωμής ή άλλη ψηφιακή υπηρεσία, ενώ η άμεση πληρωμή μέσω τραπεζικής κάρτας απαιτεί τα ασφαλή διαπιστευτήρια και την υποδομή ενός ειδικού συστήματος πληρωμών.