تتيح لك خدمة الدفع عبر تقنية NFC الدفع بمجرد تقريب بطاقة مصرفية لا تلامسية أو هاتف أو ساعة ذكية من جهاز دفع متوافق. تتولى تقنية NFC الاتصال اللاسلكي قصير المدى، بينما تتولى شريحة البطاقة وجهاز الدفع وشبكة الدفع والبنك إجراء المعاملة الفعلية.
قد لا تستغرق عملية التمرير سوى ثانية واحدة، لكن عدة خطوات تحدث خلال تلك الفترة. يتواصل جهاز الدفع مع الجهاز الطرفي، ويقوم بإنشاء بيانات أمان للمعاملة، ثم يرسل الدفعة عبر الشبكة المصرفية للحصول على الموافقة.
ما هو الدفع عبر تقنية NFC؟
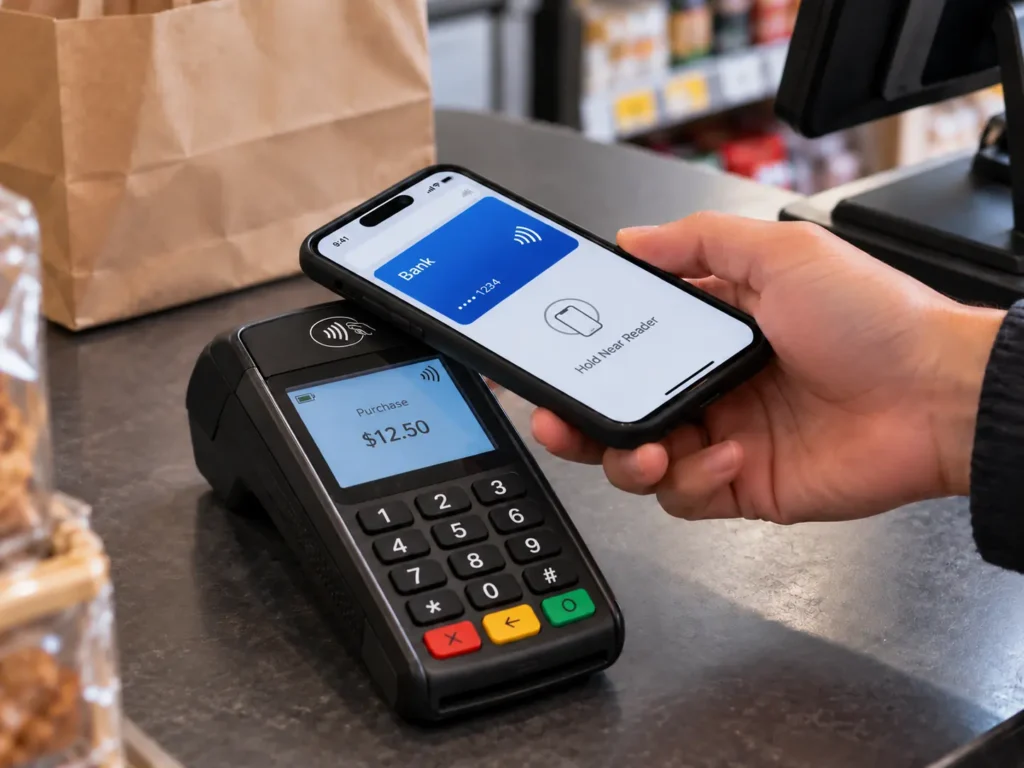
تقنية NFC، أو «الاتصال قريب المدى»، هي تقنية لاسلكية قصيرة المدى تعمل على تردد 13.56 ميجاهرتز. وفي مجال المدفوعات، تتيح هذه التقنية لبطاقة الدفع أو الجهاز المحمول التواصل مع جهاز نقطة البيع دون الحاجة إلى إدخالها في القارئ.
تدعم تقنية EMV اللا تلامسية عمليات الدفع سواءً من بطاقات الرقائق اللا تلامسية أو من الأجهزة المحمولة المزودة بتقنية NFC. ويكفي فقط وضع البطاقة أو الجهاز على مسافة قريبة جدًا من جهاز الدفع.
تشمل طرق الدفع الشائعة التي تعتمد على تقنية NFC بطاقات الخصم والائتمان اللاتلامسية، و«Apple Pay»، و«Google Pay»، والساعات الذكية المزودة بخاصية الدفع.
لا يقوم اتصال NFC بحد ذاته بتحويل الأموال بين الحسابات. بل يوفر وصلة اتصال محلية بين جهاز الدفع وجهاز الدفع. أما باقي المعاملة، فيتم تمريرها عبر البنية التحتية العادية للدفع.
كيف تعمل الدفع عبر تقنية NFC؟
يمكن تقسيم المعاملة النموذجية التي تتم باستخدام البطاقة اللاتلامسية إلى خمس مراحل.
1. يقوم الجهاز بتفعيل البطاقة
يقوم التاجر أولاً بإدخال مبلغ الشراء أو تأكيده. ثم تقوم محطة الدفع بإنشاء مجال ترددات لاسلكية حول قارئها الذي يعمل بدون تلامس.
لا تحتاج البطاقة المصرفية المادية التي تعمل بدون تلامس إلى بطارية خاصة بها. فالهوائي الداخلي فيها يستمد الطاقة من المجال المغناطيسي لجهاز الدفع ويوفر طاقة كافية لتشغيل الشريحة.
لذلك، قد تظل البطاقة اللاتلامسية أحيانًا دون استخدام في المحفظة لسنوات، ومع ذلك تظل قادرة على التواصل مع جهاز الدفع عند تمريرها عليه.
تختلف الهواتف والساعات الذكية عن غيرها لأنها تمتلك مصدر طاقة خاص بها، على الرغم من أنها لا تزال تستخدم نفس واجهة الاتصال اللاسلكي قصيرة المدى عند التواصل مع جهاز الدفع.
2. إقامة الاتصال بين البطاقة وجهاز الدفع
بمجرد دخول البطاقة إلى نطاق جهاز الدفع، يبدأ الجهاز والبطاقة في التواصل.
تستخدم بطاقات الدفع اللاتلامسية عادةً تقنية تستند إلى معيار ISO/IEC 14443. وتحدد مواصفات EMV بعد ذلك كيفية تبادل تطبيق الدفع وجهاز الدفع للمعلومات اللازمة لمعالجة المعاملة.
تقوم المحطة الطرفية بتحديد تطبيق الدفع المتاح وتبدأ معاملة EMV. وفي هذه المرحلة، لا تقتصر وظيفة البطاقة على مجرد إرسال رقم البطاقة المخزن فحسب.
3. تُنشئ البطاقة بيانات المعاملات
تحتوي شريحة الدفع على بيانات الاعتماد والمعلومات التشفيرية الصادرة في إطار نظام بطاقات الدفع.
أثناء إجراء المعاملة، تستخدم هذه البيانات التعريفية لإنشاء بيانات أمان خاصة بتلك الدفعة. ويصف معيار EMV ذلك بأنه رمز أمان يُستخدم لمرة واحدة أو «كريبتوغرام». ويتم إنشاء قيمة جديدة لكل معاملة بدلاً من استخدام نفس رمز الأمان الثابت في كل مرة.
ويمكن أن تتضمن المعاملة أيضًا المعلومات التي توفرها الجهاز، مثل مبلغ الشراء ومعايير المعاملة الأخرى.
4. يتم إرسال المعاملة للحصول على الموافقة
بعد الاتصال بالبطاقة، يقوم الجهاز بإرسال الدفعة إلى الشبكة المالية.
ويبدو المسار المبسط كما يلي:
البطاقة أو الهاتف → جهاز نقطة البيع (POS) → الجهة المقتنية/شركة معالجة الدفع التابعة للتاجر → شبكة البطاقة → البنك المُصدر
البنك المُصدر هو البنك أو المؤسسة المالية المسؤولة عن بطاقة العميل.
تتلقى معلومات المعاملة وتجري الفحوصات اللازمة لتحديد ما إذا كان ينبغي قبول الدفع أم لا. وقد تشمل هذه الفحوصات التحقق من صحة بيانات اعتماد الدفع والبيانات المشفرة، والتحقق من حالة الحساب والمعاملة.
5. يتم إرسال قرار الموافقة أو الرفض إلى المحطة الطرفية
يقوم المُصدر بإرسال قراره عبر شبكة الدفع.
في حالة الموافقة، تقوم محطة الدفع (POS) بتأكيد الدفع. أما في حالة الرفض، فتتلقى المحطة الرد المقابل بدلاً من ذلك.
غالبًا ما تنتهي العملية برمتها في غضون بضع ثوانٍ.
تتم عملية تسوية الأموال بين المؤسسات المالية بشكل منفصل. وتقتصر وظيفة جهاز الدفع في نقطة البيع بشكل أساسي على مصادقة المعاملات والموافقة عليها، بدلاً من تحويل الأموال فوراً من حساب مصرفي إلى حساب التاجر مباشرةً.
هل يتطلب الدفع عبر تقنية NFC اتصالاً بالإنترنت؟
لا يتطلب التبادل عبر تقنية NFC قصيرة المدى في حد ذاته اتصالاً بشبكة الهاتف الخلوي أو شبكة Wi-Fi على هاتف العميل. ومع ذلك، تحتاج محطة الدفع التجارية النموذجية إلى الوصول إلى الجهة المقتنية أو معالج الدفع لطلب التفويض عبر الإنترنت. وقد تدعم بعض بيئات الدفع معالجة محدودة دون اتصال بالإنترنت، أو معالجة مؤجلة، أو معالجة من نوع «التخزين والإعادة الإرسال» وفقًا لقواعد محددة.
ما الذي تحتوي عليه البطاقة المصرفية اللاتلامسية؟
بطاقة الخصم أو الائتمان اللاتلامسية هي بطاقة ذكية متخصصة تعمل بتقنية الاتصال اللاسلكي.
يحتوي داخل البطاقة البلاستيكية على مكونين مهمين: شريحة آمنة وهوائي. وعادةً ما يمتد الهوائي حول جزء كبير من البطاقة حتى يتمكن من الاتصال بالمجال الكهرومغناطيسي الذي تولده جهاز الدفع.
تحتوي الشريحة على تطبيق الدفع والمعلومات المحمية اللازمة لمعاملات الدفع. ويمكنها إجراء عمليات تشفير بدلاً من أن تعمل كذاكرة بسيطة قابلة للقراءة.
وهذا يفسر أيضًا لماذا قد يؤدي تلف الهوائي إلى توقف الدفع بدون تلامس، حتى لو كانت نقاط التلامس المرئية للرقاقة الموجودة في مقدمة البطاقة لا تزال تعمل. فالدفع بالتلامس الذي يعتمد على نقاط التلامس المعدنية، والدفع بدون تلامس، يستخدمان واجهات مادية مختلفة للتواصل مع الرقاقة.
إذن، هل البطاقة المصرفية اللاتلامسية هي بطاقة NFC?
بالنسبة للاستخدام العادي، نعم: إنها بطاقة تدعم الاتصال عبر تقنية NFC/الاتصال اللاسلكي بتردد 13.56 ميجاهرتز. وبشكل أكثر دقة، فهي بطاقة ذكية آمنة للدفع مصممة خصيصًا للمعاملات اللاسلكية وفقًا لمعيار EMV، وليست علامة NFC عامة الغرض.
ما هي المعلومات التي يتم تبادلها أثناء إجراء عملية دفع عبر تقنية NFC؟
يُقال أحيانًا إن البطاقات اللاتلامسية “ترسل تفاصيل بطاقتك” فحسب. لكن هذا الوصف يتجاهل الجزء الأهم من العملية.
يمكن أن تُنقل بعض معلومات الدفع أثناء المعاملة. فعلى سبيل المثال، تشير شركة «فيزا» إلى أن بطاقاتها التي تعمل بدون تلامس يمكنها نقل رقم الحساب وتاريخ انتهاء الصلاحية ورمزًا لمرة واحدة يتغير مع كل معاملة تتم وجهًا لوجه.
يكمن الفرق المهم بين معلومات الحساب التي تتسم بالثبات نسبيًّا وبيانات أمان المعاملات الديناميكية.
تحدد معلومات الحساب هوية حساب الدفع. وتساعد القيمة التشفيرية التي يتم إنشاؤها ديناميكيًا الجهة المُصدرة على تحديد ما إذا كانت المعاملة قد تمت باستخدام بيانات اعتماد دفع صالحة، وما إذا كانت بيانات المعاملة صالحة.
وبالتالي، فإن المعاملة اللا تلامسية التي تم التقاطها لا تزود جهازًا آخر برمز مشفر قابل لإعادة الاستخدام يمكن ببساطة تقديمه مرة أخرى لإجراء معاملة EMV لا تلامسية جديدة. فالقيمة الأمنية مرتبطة بالمعاملة الفردية.
وهذا لا يعني أنه ينبغي التعامل مع معلومات الدفع على أنها غير حساسة. بل يعني أن نظام الأمان اللا تلامسي EMV لا يعتمد فقط على الحفاظ على سرية رقم البطاقة.
كيف تعمل مدفوعات NFC على الهواتف والساعات الذكية
يمكن للهاتف التواصل مع نفس نوع جهاز الدفع اللاتلامسي، لكنه لا يقدم بالضرورة نفس بيانات اعتماد الدفع الموجودة في البطاقة المادية المحفوظة في محفظتك.
تستخدم المحافظ الإلكترونية عادةً تقنية ترميز المدفوعات.
عند إضافة بطاقة متوافقة إلى Google Pay، على سبيل المثال، يمكن تخصيص رمز جهاز — يُعرف أيضًا باسم DPAN أو رقم الحساب الافتراضي — لهذا الجهاز. وتشير Google إلى أن رمز الجهاز هذا يُرسل إلى الجهاز الطرفي بدلاً من رقم الحساب الأساسي الفعلي للبطاقة أثناء إجراء عملية دفع عبر تقنية NFC.
يستخدم «Apple Pay» نهجًا مشابهًا يرتبط بالجهاز بشكل خاص. وتشير شركة «Apple» إلى أن «رقم حساب الجهاز» يتم تخزينه في «العنصر الآمن» الخاص بالجهاز، ويُستخدم جنبًا إلى جنب مع بيانات أمان ديناميكية خاصة بكل معاملة. ولا يقوم الجهاز بإرسال رقم بطاقة الدفع الفعلي أثناء إجراء معاملة عبر «Apple Pay».
لا تزال طريقة الدفع العامة مألوفة:
الهاتف → جهاز الدفع عبر تقنية NFC → شبكة الدفع → الجهة المصدرة للبطاقة
ما يتغير هو بيانات الاعتماد التي يقدمها الجهاز.
يمكن للهواتف والساعات أيضًا توفير ميزة التحقق من هوية حامل البطاقة على مستوى الجهاز. وبحسب الجهاز والمحفظة الإلكترونية، قد يتعين على المستخدم إثبات هويته باستخدام ميزة «Face ID» أو بصمة الإصبع أو رمز المرور أو أي طريقة أخرى معتمدة قبل استخدام بيانات اعتماد الدفع.
وبالتالي، تظل واجهة NFC مجرد جزء واحد من عملية الدفع عبر الهاتف المحمول. فهناك عناصر أخرى تعمل خلف الكواليس، مثل الأجهزة الآمنة، وتوفير الرموز المميزة، ومصادقة المستخدم، ومعالجة شبكة الدفع.
هل يتطلب الدفع بدون تلامس دائمًا إدخال رقم التعريف الشخصي (PIN)؟
لا. يعتمد ما إذا كان الرقم السري (PIN) أو أي طريقة أخرى للتحقق من هوية حامل البطاقة مطلوبًا أم لا على عوامل مثل مبلغ المعاملة، وقواعد الجهة المصدرة، وإعدادات جهاز الدفع، وقواعد شبكة الدفع، واللوائح المحلية. قد تتطلب المعاملات التي تتم باستخدام البطاقات اللاتلامسية في بعض الأحيان من العميل إدخال رقم التعريف الشخصي (PIN). وعلى الهاتف أو الساعة الذكية، قد يُعتبر التحقق الناجح عبر المقاييس الحيوية أو رمز المرور طريقة التحقق من حامل البطاقة عبر جهاز المستهلك (CDCVM)، كما يُعرف عادةً.
بطاقات الدفع التي تدعم تقنية NFC مقابل علامات NFC القياسية
بطاقة مصرفية لا تلامسية وبطاقة قياسية علامة NFC قد يعمل كلاهما على تردد 13.56 ميجاهرتز، لكن قدراتهما تختلف اختلافًا كبيرًا.
| ميزة | بطاقة الدفع بدون تلامس | بطاقة NFC قياسية |
| الغرض الرئيسي | المعاملات المالية | تخزين بيانات NFC أو توفيرها |
| مثال على التواصل | بدون تلامس/متوافق مع تقنية NFC | تقنية الاتصال قريب المدى |
| البيانات المشتركة | بيانات اعتماد الدفع وبيانات المعاملات | عناوين URL، والنصوص، ومعرّفات الهوية، وبيانات التطبيق |
| تشفير المدفوعات | تشفير الدفع وفقًا لمعيار EMV | غير مدعوم عادةً |
| بيانات اعتماد الدفع | صدر عبر البنية التحتية للدفع | غير موجود في العلامات العادية |
| أمثلة نموذجية | بطاقات الخصم والائتمان | NTAG213، NTAG215، NTAG215، NTAG216 |
تُعد رقائق NFC القياسية، مثل NTAG213 وNTAG215 وNTAG216، علامات من النوع 2 وفقًا لمعايير منتدى NFC. وهي توفر ذاكرة للمستخدم لتطبيقات مثل الإعلانات الذكية، والتفاعل مع المنتجات، والمصادقة، وغيرها من تجارب NFC. كما أنها تدعم هياكل بيانات NDEF التي يمكن للهواتف المتوافقة قراءتها.
على سبيل المثال، قد يحتوي جهاز NTAG213 على عنوان URL مثل:
https://example.com/pay/order123
عندما ينقر العميل على العلامة، يفتح الهاتف تلك الصفحة ويمكن للعميل متابعة عملية الدفع عبر الإنترنت.
لقد ساعدت علامة NFC في بدء عملية الدفع، لكن العلامة نفسها لم تقم بإجراء معاملة باستخدام بطاقة مصرفية متوافقة مع معيار EMV. بل اكتفت بتوفير البيانات التي وجهت الهاتف إلى خدمة الدفع.
ويمكن تطبيق الفكرة نفسها في المطاعم، أو الأكشاك غير المأهولة، أو تغليف المنتجات، أو أنظمة تنظيم الفعاليات، أو أي تطبيقات أخرى تتطلب النقر لربط كائن مادي بصفحة دفع عبر الإنترنت.
كما تستخدم بعض المؤسسات بطاقات أو أجهزة لا تلامسية في أنظمة ذات حلقة مغلقة، حيث تُحدد بيانات الاعتماد حسابًا ضمن المنصة الخاصة بتلك المؤسسة. وقد تستخدم بطاقات النقل العام، وأنظمة الحرم الجامعي، وأنظمة القيمة المخزنة، والتطبيقات المماثلة رقائق آمنة لاسلكية ذات قدرات أعلى. ومع ذلك، لا ينبغي الخلط بين هذه الأنظمة وبين إصدار بطاقة مصرفية عادية تعمل عبر شبكات Visa أو Mastercard أو أي شبكة دفع مفتوحة أخرى.
كيف يتم تأمين عمليات الدفع عبر تقنية NFC؟
تستند أمان الدفع بدون تلامس إلى بيانات اعتماد الدفع والتبادل التشفيري، وليس فقط إلى مسافة القراءة القصيرة لتقنية NFC.
الشفرات الخاصة بالمعاملات
تُنتج معاملات رقاقة EMV بيانات أمنية لكل معاملة على حدة. وتصف EMVCo «الرمز المشفر» بأنه قيمة تُستخدم لمرة واحدة تساعد الجهة المُصدرة وجهاز الدفع على المصادقة على المعاملة.
إذا قام شخص ما بتسجيل معاملة صالحة واحدة، فلا يمكن ببساطة إعادة استخدام تلك القيمة التشفيرية باعتبارها الشفرة الصالحة لمعاملة أخرى.
مفاتيح التشفير المحمية
يتم حماية المفاتيح المستخدمة لتوليد رموز تشفير الدفع الصالحة ضمن بيانات اعتماد الدفع، بدلاً من إرسالها بشكل علني عند قراءة البطاقة.
يمكن للمُصدر أو شبكة الدفع استخدام المعلومات ذات الصلة للتحقق من الرمز المشفر أثناء معالجة المعاملة.
التجزئة الرقمية على الأجهزة المحمولة
تضيف المحافظ الإلكترونية طبقة أمان إضافية من خلال استبدال رقم الحساب الأساسي للبطاقة المادية برمز دفع خاص بالجهاز.
يستخدم كل من Apple Pay وGoogle Pay بيانات اعتماد دفع خاصة بالجهاز لإجراء المعاملات غير التلامسية المدعومة. وبالتالي، فإن فقدان بيانات اعتماد الجهاز لا يستلزم الكشف عن رقم البطاقة الأصلي الذي استُخدم لتعبئة رصيد الجهاز.
هذا المزيج من بيانات الاعتماد الآمنة وبيانات المعاملات الديناميكية والتحقق من الجهة المصدرة هو السبب في أنه لا ينبغي فهم الدفع عبر تقنية NFC على أنه مجرد قيام جهاز القراءة بمسح بطاقة مصرفية والاعتماد على أي رقم يتلقاه.
أين تُستخدم الدفع عبر تقنية NFC؟
يمكن استخدام نفس عملية الدفع الأساسية بدون تلامس في أي مكان تتوفر فيه محطة دفع متوافقة وبنية تحتية للدفع.
تعد متاجر البيع بالتجزئة والمطاعم من أكثر الأمثلة شيوعًا. كما تنتشر أجهزة الدفع اللاتلامسية في آلات البيع، وأنظمة مواقف السيارات، وأكشاك الخدمة الذاتية، ونقاط الدفع الأخرى غير المراقبة.
تعد وسائل النقل العام أحد الاستخدامات الرئيسية الأخرى. تقبل بعض الأنظمة البطاقات المصرفية العادية التي تعمل بدون تلامس أو المحافظ الإلكترونية مباشرةً عند بوابة الدخول. وغالبًا ما يُطلق على هذه الأنظمة اسم «أنظمة الحلقة المفتوحة» نظرًا لاستخدامها لبيانات الدفع الحالية الصادرة عن البنوك.
أما أنظمة النقل الأخرى، وأنظمة الحرم الجامعي، وأنظمة الضيافة، وأنظمة المرافق، فتصدر بطاقاتها أو وثائق اعتمادها الخاصة. وهذه هي: الحلقة المغلقة الأنظمة التي يتحكم فيها المشغل في بيانات الاعتماد والحساب المرتبط بها.
قد يستخدم كلاهما تقنية الدفع بدون تلامس، لكن النظام المالي الذي يعمل خلف عملية النقر هو الذي يحدد ما يمكن للبطاقة أو الجهاز فعله فعليًّا.
خاتمة
توفر تقنية NFC الاتصال اللاسلكي الذي يتيح للبطاقة أو الهاتف أو الساعة الذكية التواصل مع جهاز الدفع. وتقوم شريحة الدفع أو المحفظة الإلكترونية بتوفير بيانات الاعتماد الآمنة، ثم يقوم جهاز الدفع بإرسال المعاملة إلى الشبكة المالية، ويقرر الجهة المصدرة ما إذا كانت ستوافق عليها أم لا.
ويُعد هذا التوزيع للأدوار مهمًا أيضًا عند اختيار تقنية NFC لمشروع ما. فعلامة NFC القابلة للبرمجة يمكنها توجيه العميل إلى صفحة الدفع أو أي خدمة رقمية أخرى، في حين أن الدفع المباشر ببطاقة مصرفية يتطلب بيانات اعتماد آمنة وبنية تحتية خاصة بنظام دفع مخصص.