NFC決済では、非接触型の銀行カード、スマートフォン、またはスマートウォッチを、対応する決済端末に近づけるだけで支払いが可能です。NFCは短距離の無線通信を担い、実際の取引処理はカードのチップ、端末、決済ネットワーク、および銀行が行います。.
タップするのに1秒しかかからないかもしれませんが、その間にいくつかの処理が行われています。決済端末は端末と通信し、取引のためのセキュリティデータを生成し、銀行ネットワークを通じて承認を得るために決済データを送信します。.
NFC決済とは?
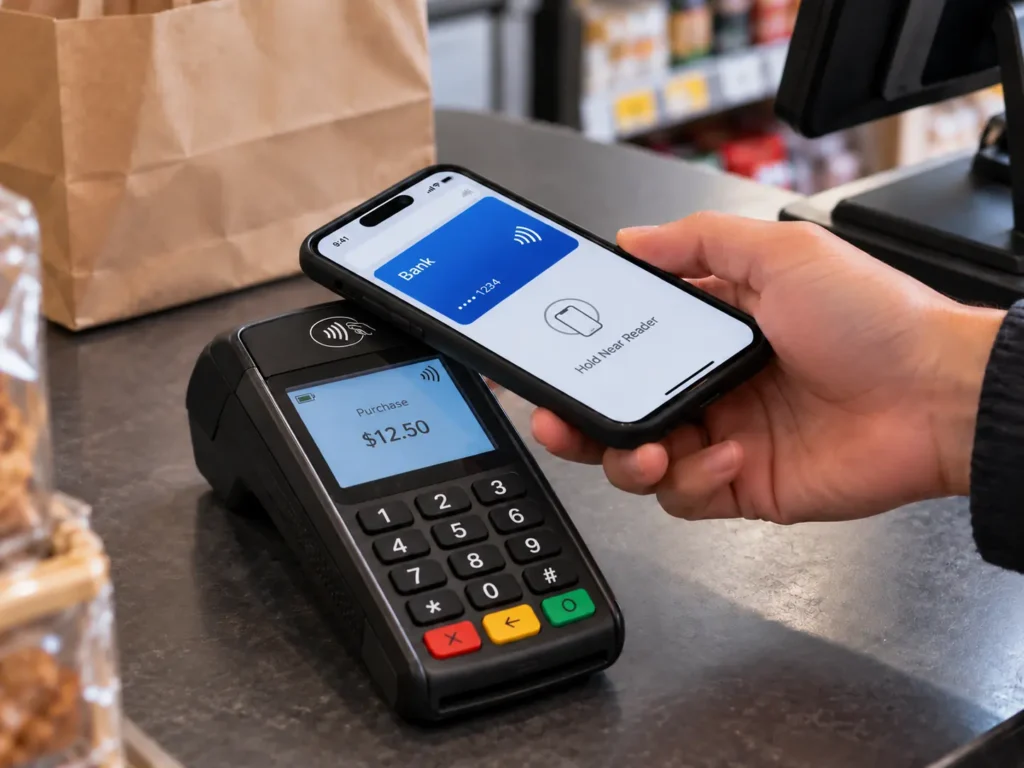
NFC(Near Field Communication)は、13.56 MHzで動作する短距離無線通信技術です。決済分野では、この技術により、決済カードやモバイル端末をリーダーに挿入することなく、POS端末と通信することが可能になります。.
EMV非接触決済は、非接触型チップカードとNFC対応モバイル端末の両方による支払いをサポートしています。カードや端末を端末に非常に近づけるだけで済みます。.
一般的なNFC決済方法には、非接触型デビットカードやクレジットカード、Apple Pay、Google Pay、および決済機能を備えたスマートウォッチなどがあります。.
NFC接続そのものは、口座間の資金移動を行うものではありません。これは、決済端末と決済端末との間のローカル通信リンクを提供するものです。取引の残りの部分は、通常の決済インフラを通じて行われます。.
NFC決済はどのように機能するのでしょうか?
一般的な非接触型カードによる取引は、5つの段階に分けられます。.
1. 端末がカードを有効化する
まず、販売者が購入金額を入力または確認します。その後、決済端末は非接触型リーダーの周囲に無線周波数フィールドを生成します。.
物理的な非接触型銀行カードには、専用の電池は必要ありません。カード内部のアンテナが端末から発せられる電磁界からエネルギーを拾い、チップが動作するのに十分な電力を供給します。.
そのため、非接触型カードは、何年も財布の中で使われずに放置されていたとしても、端末にタッチすれば通信が可能になることがあります。.
スマートフォンやスマートウォッチは、独自の電源を備えている点で異なりますが、決済端末との通信には、やはり同じ短距離非接触インターフェースを使用しています。.
2. カードと端末が通信を開始する
カードが端末の通信範囲に入ると、端末とカードの間で通信が開始されます。.
非接触型決済カードでは、一般的にISO/IEC 14443に基づく技術が採用されています。そして、EMV仕様では、決済アプリケーションと端末が、取引を処理するために必要な情報をどのようにやり取りするかが定義されています。.
端末は利用可能な決済アプリケーションを識別し、EMV取引を開始します。この時点で、カードは単に保存されたカード番号を送信するだけにとどまらず、それ以上の処理を行っています。.
3. カードが取引データを生成する
決済用チップには、決済カードシステムの一環として発行された認証情報および暗号情報が格納されています。.
取引の際、これらの認証情報を使用して、その支払い固有のセキュリティデータを生成します。EMVでは、これを「ワンタイムセキュリティコード」または「クリプトグラム」と呼んでいます。毎回同じ固定のセキュリティコードを使用するのではなく、取引ごとに新しい値が生成されます。.
また、この取引には、購入金額やその他の取引パラメータなど、端末から提供された情報が含まれる場合もあります。.
4. 取引が承認のために送信される
カードとの通信が完了すると、端末は決済データを金融ネットワークに送信します。.
簡略化したルートは次のようになります:
カードまたは携帯電話 → POS端末 → 加盟店アクワイアラー/決済代行業者 → カードネットワーク → 発行銀行
発行銀行とは、顧客のカードを発行した銀行または金融機関のことです。.
このシステムは取引情報を受け取り、支払いを承認すべきかどうかを判断するために必要なチェックを行います。これには、支払い認証情報や暗号データの検証、および口座や取引状況の確認などが含まれます。.
5. 承認または却下の結果が端末に返される
発行者は、決済ネットワークを通じてその決定を通知する。.
承認された場合、POS端末は支払いを確定します。却下された場合、端末はそれに対応する応答を受け取ります。.
このやり取り全体は、たいてい数秒以内に終わります。.
金融機関間の資金決済は別途行われます。端末での決済処理は、主に取引の認証と承認を行うものであり、ある銀行口座から加盟店口座へ即座に資金を直接振り込むものではありません。.
NFC決済にはインターネット接続が必要ですか?
短距離通信規格NFCによる決済そのものは、顧客のスマートフォンで携帯電話回線やWi-Fi接続を必要としません。ただし、一般的な加盟店用決済端末では、オンラインでの承認をリクエストするために、アクワイアラーや決済処理業者へのアクセスが必要です。一部の決済環境では、特定のルールに基づき、限定的なオフライン処理、遅延処理、またはストア・アンド・フォワード処理がサポートされている場合があります。.
非接触型銀行カードの中身とは?
非接触型デビットカードやクレジットカードは、特殊な非接触型スマートカードの一種です。.
プラスチックカードの中には、セキュリティチップとアンテナという2つの重要な部品が内蔵されています。アンテナは通常、端末から発生する電磁界と結合できるよう、カードの大部分を囲むように配置されています。.
このチップには、決済アプリケーションと、決済取引に必要な保護対象情報が格納されています。単なる読み取り可能なメモリとして動作するだけでなく、暗号処理を実行することも可能です。.
また、これにより、カードの表面に見えるチップの接点がまだ機能しているにもかかわらず、アンテナが損傷すると非接触決済ができなくなる理由も説明できます。金属接点を介した接触型決済と非接触決済では、チップとの通信に異なる物理的なインターフェースが使用されているからです。.
では、非接触型銀行カードとは NFCカード?
通常の用途においては、その通りです。このカードは、13.56 MHzでNFC/非接触通信に対応しています。より正確には、汎用的なNFCタグというよりは、EMV非接触取引向けに設計されたセキュアな決済用スマートカードです。.
NFC決済の際、どのような情報がやり取りされるのでしょうか?
非接触型カードについては、「単にカード情報を送信するだけ」だと言われることがあります。しかし、その説明では、このプロセスの最も重要な部分が省かれています。.
取引の過程で、一部の決済情報が送信される場合があります。例えば、Visaによると、同社の非接触型カードでは、口座番号、有効期限、および店頭での取引ごとに変更されるワンタイムコードが送信される可能性があります。.
重要な区別は、比較的静的な口座情報と、動的な取引セキュリティデータとの間にある。.
口座情報は、決済口座を特定するものです。動的に生成された暗号値は、発行者が、その取引が有効な決済認証情報に基づくものであるか、また取引データが有効であるかを判断するのに役立ちます。.
したがって、盗み取られた非接触型取引のデータは、別のデバイスに対して、新たなEMV非接触型取引で単に再提示できるような再利用可能な暗号文を提供するものではありません。そのセキュリティ価値は、個々の取引に紐づいています。.
だからといって、決済情報を機密性のない情報として扱うべきだという意味ではありません。つまり、EMV非接触型決済のセキュリティは、カード番号を秘密にしておくことだけに依存しているわけではないということです。.
スマートフォンやスマートウォッチでのNFC決済の仕組み
スマートフォンは、同じ種類の非接触型決済端末と通信することはできますが、必ずしも財布に入っている物理的なカードと同じ支払い認証情報を提示するとは限りません。.
モバイルウォレットでは、一般的に決済のトークン化が採用されています。.
たとえば、Google Payに互換性のあるカードを追加すると、DPANや仮想口座番号とも呼ばれるデバイストークンがデバイスに割り当てられます。Googleによると、NFC決済の際、カードの実際の主口座番号の代わりに、このデバイストークンが端末に送信されるそうです。.
Apple Payも同様のデバイス固有のアプローチを採用しています。Appleによると、デバイスアカウント番号はデバイスのセキュアエレメントに保存され、取引ごとに生成される動的なセキュリティデータと組み合わせて使用されます。Apple Payでの取引中、デバイスから実際の支払いカード番号が送信されることはありません。.
一般的な支払い手順は、相変わらずお馴染みのものです:
携帯電話 → NFC決済端末 → 決済ネットワーク → 発行会社
変化するのは、デバイスによって提示される認証情報です。.
スマートフォンやスマートウォッチでも、デバイスレベルのカード所有者認証を追加することができます。デバイスやウォレットによっては、支払いの認証情報を使用する前に、Face ID、指紋、パスコード、またはその他の承認された方法で認証を行う場合があります。.
したがって、NFCインターフェースはモバイル決済の一部に過ぎません。その背後には、セキュアなハードウェア、トークンのプロビジョニング、ユーザー認証、そして決済ネットワークによる処理が行われています。.
非接触型決済では、必ずPINの入力が必要なのでしょうか?
いいえ。PINやその他のカード所有者本人確認方法が必要かどうかは、取引金額、発行会社の規定、端末の設定、決済ネットワークの規定、現地の規制などの要因によって異なります。 非接触型カードによる取引では、場合によっては顧客にPINの入力が必要となることがあります。スマートフォンやスマートウォッチでは、生体認証やパスコードによる認証が成功した場合、一般にCDCVMと呼ばれる「消費者端末によるカード所有者本人確認方法」として機能することがあります。.
NFC決済カードと標準的なNFCタグの比較
非接触型銀行カードと標準的な NFCタグ どちらも13.56 MHzで通信を行うことはできますが、その性能には大きな違いがあります。.
| 特徴 | 非接触型決済カード | 標準NFCタグ |
| 主な目的 | 金融取引 | NFCデータを保存または提供 |
| 典型的なコミュニケーション | 非接触型/NFC対応 | 非対称 |
| 共通データ | 支払い情報および取引データ | URL、テキスト、ID、アプリデータ |
| 決済暗号技術 | EMV決済の暗号技術 | 通常はサポートされていません |
| 支払い情報 | 決済インフラを通じて発行される | 通常のタグには含まれていません |
| 代表的な例 | デビットカードとクレジットカード | NTAG213、NTAG215、NTAG216 |
NTAG213、NTAG215、NTAG216 などの標準的な NFC チップは、NFC Forum Type 2 タグです。これらは、スマート広告、製品とのインタラクション、認証、その他の NFC 体験といったアプリケーション向けにユーザーメモリを提供します。また、対応するスマートフォンが読み取れる NDEF データ構造をサポートしています。.
たとえば、NTAG213には次のようなURLが格納されている場合があります:
https://example.com/pay/order123
お客様がタグをタップすると、スマートフォンでそのページが開き、オンラインでの決済手続きに進むことができます。.
NFCタグは決済プロセスの開始を支援しましたが、タグ自体がEMV銀行カード取引を実行したわけではありません。単に、スマートフォンを決済サービスへ誘導するためのデータを提供したに過ぎません。.
この仕組みは、レストランや無人キオスク、商品のパッケージ、イベントシステムなど、タップ操作によって実物のオブジェクトとオンライン決済ページを連携させる必要があるあらゆる場面で活用できます。.
また、一部の組織では、クローズドループシステムにおいて非接触型カードやデバイスを使用しており、その場合、認証情報は当該組織独自のプラットフォーム内のアカウントを識別するものです。 交通系ICカード、キャンパスシステム、プリペイドシステム、および類似のアプリケーションでは、より高性能なセキュア非接触型チップが使用される場合があります。ただし、これらのシステムは、VisaやMastercard、あるいはその他のオープンな決済ネットワークで利用できる通常の銀行カードの発行とは混同すべきではありません。.
NFC決済のセキュリティはどのように確保されているのでしょうか?
非接触型決済のセキュリティは、単にNFCの読み取り距離が短いという事実だけでなく、決済認証情報と暗号化通信に基づいて構築されています。.
トランザクション固有の暗号文
EMVチップによる取引では、個々の取引ごとにセキュリティデータが生成されます。EMVCoは、このクリプトグラムを、発行者および端末が取引の認証を行う際に役立つ1回限りの値であると説明しています。.
誰かが1つの有効な取引を記録した場合、その暗号値は、別の取引の有効な暗号文として単純に再利用することはできない。.
保護された暗号鍵
有効な決済暗号文を生成するために使用される鍵は、カードが読み取られるたびに平文で送信されるのではなく、決済認証情報内に保護されています。.
発行者または決済ネットワークは、取引処理の際に、対応する情報を使用して暗号文の検証を行うことができます。.
モバイルデバイスにおけるトークン化
モバイルウォレットは、物理的なカードの主口座番号を、デバイス固有の決済トークンに置き換えることで、セキュリティをさらに強化します。.
Apple PayとGoogle Payは、いずれも対応している非接触型決済において、デバイス固有の決済認証情報を使用しています。したがって、デバイスの認証情報を紛失しても、その認証情報の登録に使用された元のカード番号を明かす必要はありません。.
安全な認証情報、動的な取引データ、発行者による検証が組み合わさっているからこそ、NFC決済は、単にリーダーが銀行カードをスキャンし、読み取った番号を無条件に信頼するだけのものとして理解されるべきではないのです。.
NFC決済はどこで使われているのでしょうか?
互換性のある決済端末と決済インフラが整備されている場所であれば、どこでも同じ基本的な非接触型決済プロセスを利用できます。.
小売店や飲食店が、最も身近な例です。また、非接触型端末は、自動販売機、駐車システム、セルフサービスキオスク、その他の無人決済ポイントでも広く利用されています。.
公共交通機関も主要な利用先の一つです。一部のシステムでは、通常の非接触型銀行カードやモバイルウォレットを改札機で直接利用できます。これらは、銀行が発行した既存の決済情報を使用するため、しばしば「オープンループ型システム」と呼ばれます。.
その他の交通機関、キャンパス、ホスピタリティ業界、および会場運営機関では、独自のカードや認証証を発行しています。これらは 閉ループ システム。このシステムでは、オペレーターが認証情報およびそれに関連するアカウントを管理します。.
どちらも非接触型技術を採用しているかもしれませんが、タップ操作の背後にある金融システムによって、そのカードやデバイスが実際に何ができるかが決まります。.
結論
NFCは、カード、スマートフォン、スマートウォッチが決済端末と通信できるようにする無線接続機能を提供します。決済用チップまたはモバイルウォレットが安全な認証情報を提供し、端末が取引データを金融ネットワークに送信すると、発行者がその取引を承認するかどうかを判断します。.
プロジェクトでNFC技術を選択する際にも、こうした役割分担は重要です。プログラム可能なNFCタグは、顧客を決済ページやその他のデジタルサービスに誘導することができますが、銀行カードによる直接決済には、専用の決済システムによる安全な認証情報とインフラストラクチャが必要となります。.